
Toelichting online aangifte inkomstenbelasting

Als belastingplichtige voor de inkomstenbelasting bent u verplicht om uw aangifte op tijd in te dienen. Een goede voorbereiding helpt u om uw aangifteformulier volledig en correct in te vullen.
Deze toelichting helpt u bij het invullen en indienen van uw online aangifteformulier inkomstenbelasting en geldt voor de aangiften vanaf belastingjaar 2025.
Bekijk ook de pagina Wat u moet weten over de online aangifte inkomstenbelasting. Hier vindt u belangrijke informatie, handige tips en aandachtspunten voor het voorbereiden en indienen van uw aangifte.
1. Belangrijke informatie
Onderdeel 1 van het aangifteformulier bevat belangrijke informatie. Hieronder vindt u de tekst zoals deze in het aangifteformulier staat1.
- Vul de gevraagde gegevens nauwkeurig, juist en volledig in op het aangifteformulier.
- Uw gegevens gelden ook voor het berekenen van de grondslag voor het opleggen van de aanslagen premies AOV/AWW en AZV.
- Vermeld alle bedragen in Arubaanse florins en rond deze af in uw voordeel op hele florins.
- De wisselkoersen van de Amerikaanse dollar en euro vindt u hier.
- Zet een minteken voor een bedrag als dit negatief is.
- Voeg de vereiste bijlagen toe in het onderdeel “Notities en bijlagen”. Dit onderdeel vindt u aan het einde van de aangifte.
- Als u dit aangifteformulier niet of niet tijdig inlevert, kunt u een boete ontvangen. De boete bedraagt 5% van de verschuldigde belasting (minimaal Afl. 250 en maximaal Afl. 10.000).
- Voor meer informatie raadpleeg eerst de toelichting. De toelichting vindt u hier.
- U en uw echtgenoot dienen dit aangifteformulier beiden digitaal te ondertekenen en uiterlijk op de vervaldatum in te dienen.
Let op: U dient zelf een afdruk van uw aangifteformulier te maken of het als PDF op te slaan voor uw eigen administratie. Departamento di Impuesto bewaart uw online ingediende aangifteformulier niet.
Gebruikte afkortingenAOV - Algemene ouderdomsverzekering
AWW - Algemene weduwen- en wezenverzekering
AVV - Aruba vrijgestelde vennootschap
AZV - Algemene ziektekostenverzekering
BBO - Belasting over bedrijfsomzetten
BAVP - Belasting additionele voorzieningen PPS-projecten
BAZV - Bestemmingsheffing AZV
PPS - Publiek-Private Samenwerkingen
1 De tekst bij dit onderdeel kan tussentijds worden gewijzigd. Raadpleeg daarom altijd uw aangifteformulier voor de meest actuele informatie.
2. Persoonlijke gegevens
In dit onderdeel worden uw persoonlijke gegevens (naam, persoonsnummer en geboortedatum) getoond.
Controleer of uw gegevens juist zijn.
- Selecteer de optie De gegevens zijn juist als alle gegevens kloppen.
- Selecteer de optie Ten minste één van de onderstaande gegevens is onjuist als een of meer gegevens niet kloppen.
2a. Wijziging geboorte- en overlijdensdatum
Als u bij onderdeel 2 heeft aangegeven dat een of meer gegevens onjuist zijn, verschijnt dit onderdeel.
- Controleer de getoonde geboortedatum.
- Voer de juiste geboortedatum in als deze niet klopt. Klik hiervoor op het kalendericoontje om de juiste datum te selecteren.
Bij overlijden
Indien de belastingplichtige is overleden, zijn de erfgenamen verantwoordelijk voor de verdere afhandeling van de belastingzaken. Een erfgenaam wordt aangewezen als vertegenwoordiger en krijgt toegang tot het BOi-portaal om de aangifte inkomstenbelasting in te vullen en in te dienen. De vertegenwoordiger kan de overlijdensdatum controleren en deze indien nodig wijzigen.
De vertegenwoordiger moet ook de overlijdensakte uploaden in de sectie Bijlagen onder de categorie 02. Akte van overlijden.
Let op: De overlijdensakte moet worden geüpload; anders verschijnt er een foutmelding en kan de aangifte niet worden ingediend.
3. Fiscale woonplaats
Dit onderdeel gaat over uw fiscale woonplaats. Geef aan of u tijdens het belastingjaar op Aruba of buiten Aruba woonde.
Optie 3a
- Selecteer optie 3a als u het hele belastingjaar in Aruba heeft gewoond.
Optie 3b
- Selecteer optie 3b als u een deel van het belastingjaar in Aruba heeft gewoond. Als u deze optie selecteert, verschijnen er aanvullende vragen.
Geef aan of u gedurende het belastingjaar in Aruba bent komen wonen en/of Aruba heeft verlaten. U kunt één of beide opties selecteren.
- Selecteer de datum van aankomst en de datum van inschrijving bij Censo als u in Aruba bent komen wonen.
- Selecteer de datum van vertrek en de datum van uitschrijving bij Censo als u Aruba heeft verlaten.
- Klik op het kalendericoontje om de juiste datums te selecteren.
- Geef aan of u inkomsten uit Aruba had in de periode dat u in het buitenland woonde. Selecteer hiervoor Ja of Nee.
Optie 3c
- Selecteer optie 3c als u het hele belastingjaar niet in Aruba heeft gewoond. Als u deze optie selecteert, verschijnt een aanvullende vraag.
Geef aan of u gedurende het belastingjaar bronnen van inkomen in Aruba had in de periode dat u in het buitenland woonde.
- Selecteer Ja of Nee.
Nadere toelichting bij onderdeel 3
Wat is uw fiscale woonplaats?
De vraag waar u woont is eenvoudig te beantwoorden. Maar bij de vraag waar uw fiscale woonplaats is, komt meer kijken. Hiervoor wordt gekeken naar uw persoonlijke omstandigheden, zoals:
- Waar heeft u een woning?
- Waar woont uw gezin?
- Waar gaan uw kinderen naar school?
- Waar werkt u?
Aan de hand van uw persoonlijke omstandigheden wordt bepaald met welk land u de duurzaamste persoonlijke band heeft. Is dat Aruba? Dan is Aruba uw fiscale woonplaats en bent u een binnenlandse belastingplichtige. Is dat niet Aruba? Dan ligt uw fiscale woonplaats in het buitenland en bent u een buitenlandse belastingplichtige.
Uw fiscale woonplaats hoeft niet hetzelfde te zijn als het land waar u officieel als inwoner staat ingeschreven. Het is ook mogelijk dat uw fiscale woonplaats gedurende het belastingjaar verandert, bijvoorbeeld als u naar Aruba verhuist of Aruba verlaat. Iemand kan dus fiscaal in een periode zowel in als buiten Aruba wonen.
Als u twijfelt waar uw fiscale woonplaats is, kunt u dit schriftelijk aan de Inspecteur vragen. Geef in uw brief zoveel mogelijk uw persoonlijke omstandigheden aan.
Waarom is uw fiscale woonplaats belangrijk?
Uw fiscale woonplaats bepaalt of u een binnenlandse of buitenlandse belastingplichtige bent.
Als binnenlandse belastingplichtige betaalt u in Aruba belasting over uw wereldinkomen. Dit is uw inkomen uit Aruba en uit het buitenland.
Als buitenlandse belastingplichtige betaalt u in Aruba alleen belasting over inkomsten uit bepaalde bronnen van inkomen in Aruba.
U woont niet in Aruba
Zie optie 3c van de aangifte.
Heeft u het hele belastingjaar niet in Aruba gewoond? Dan krijgt u de vraag of u in dat jaar inkomsten uit Aruba heeft ontvangen. Aan de hand van uw antwoord bepaalt de Inspecteur of u in Aruba inkomstenbelasting moet betalen.
Heeft u inkomsten uit Aruba die onder de inkomstenbelasting vallen? Dan wordt u aangemerkt als buitenlandse belastingplichtige.
Bronnen van inkomen in Aruba voor buitenlandse belastingplichtigen
Als buitenlandse belastingplichtige betaalt u inkomstenbelasting over bepaalde inkomsten in Aruba. U hoeft dus niet al uw inkomsten aan te geven.
Hieronder vindt u de inkomensbronnen die voor buitenlandse belastingplichtigen van toepassing zijn:
- Dienstbetrekking (baan) en onderneming (bedrijf) in Aruba, die u zelf uitoefent of door iemand anders laat uitoefenen.
- Bestaande of vroegere dienstbetrekking als bestuurder of commissaris van organisaties gevestigd in Aruba.
- Bestaande dienstbetrekking bij de overheid van Aruba die u in het buitenland uitoefent (bijvoorbeeld bij het Arubahuis in Nederland).
- Pensioenen en periodieke uitkeringen betaald door Aruba en/of het Algemeen Pensioenfonds van Aruba (APFA). De AOV-uitkering en de AWW-uitkering van de Sociale Verzekeringsbank van Aruba (SVB) vallen niet hieronder.
Opmerking: particuliere pensioenen (bijvoorbeeld van de LAGO of van een pensioenverzekeringsbedrijf) worden niet in Aruba belast, indien u als een buitenlandse belastingplichtige bent aangemerkt.
- Onroerende goederen (zoals grond of een gebouw) in Aruba en daarop gevestigde rechten en hypotheekleningen.
- Roerend kapitaal met uitzondering van effecten, waarvan de opbrengst afhankelijk is van een bedrijf of beroep. Bijvoorbeeld winstrechten van een Arubaans bedrijf of licentievergoedingen op een Arubaans product. Zie ook de toelichting bij onderdeel 13 onder Uitgezonderd aandelen.
- Aandelen in een Arubaanse vennootschap, behalve een Aruba Vrijgestelde Vennootschap, die tot een aanmerkelijk belang behoren. Winstbewijzen, obligaties en schuldvorderingen die tot het aanmerkelijk belang behoren vallen ook hieronder.
- Winst uit de vervreemding van aandelen of winstbewijzen van een in Aruba gevestigde vennootschap waarvan het kapitaal geheel of gedeeltelijk in aandelen is verdeeld en waarin u een aanmerkelijk belang heeft. Lees voor meer informatie over een aanmerkelijk belang de toelichting bij onderdeel 6.
| Als buitenlandse belastingplichtige hoeft u in de online aangifte alleen de vragen te beantwoorden die betrekking hebben op de inkomensbronnen die voor u van toepassing zijn. Bij de overige onderdelen verschijnt de melding Dit onderdeel is niet van toepassing. |
4. Huwelijksgegevens
In dit onderdeel worden uw huwelijksgegevens voor het belastingjaar getoond.
Controleer of uw huwelijksgegevens juist zijn.
- Selecteer de optie De huwelijksgegevens zijn juist als alle gegevens kloppen.
- Selecteer de optie De huwelijksgegevens zijn onjuist als de gegevens niet kloppen.
Als u de tweede optie selecteert, verschijnt een foutmelding. U kunt dan niet verdergaan met het invullen van uw aangifte.
- Ga naar de homepage en open de map Gegevens belastingplichtige weergeven.
- Ga naar het onderdeel Burgerlijke staat en klik op de link hier om uw burgerlijke staat te wijzigen.
- U wordt doorgestuurd naar een andere webpagina. Vul hier het digitale formulier Wijziging persoonsgegevens in en upload de bijbehorende bijlagen.
Het kan enkele dagen duren voordat de wijziging zichtbaar is in uw aangifteformulier. Wacht totdat uw gegevens zijn bijgewerkt voordat u verdergaat met het invullen van uw aangifte.
Nadere toelichting bij onderdeel 4
Bent u gehuwd of ongehuwd?
Uw burgerlijke staat is belangrijk voor de inkomstenbelasting. Deze bepaalt onder andere of u afzonderlijk of samen met uw echtgenoot of echtgenote aangifte moet doen.
Uw burgerlijke staat speelt ook een rol bij de berekening van uw belastbare inkomen. De Inspecteur houdt hierbij rekening met uw inkomsten en de aftrekposten die op uw situatie van toepassing zijn. Voor gehuwden gelden specifieke regels voor de berekening van het belastbare inkomen van beide echtgenoten.
U bent gehuwd als uw huwelijk officieel is voltrokken bij de burgerlijke stand. Het maakt voor de inkomstenbelasting niet uit of u op huwelijkse voorwaarden of in gemeenschap van goederen bent getrouwd.
U wordt voor de inkomstenbelasting als ongehuwd beschouwd als:
- u nooit gehuwd bent geweest;
- u samenwoont met uw partner, met of zonder samenlevingsovereenkomst;
- u een geregistreerd partnerschap heeft;
- u duurzaam gescheiden bent;
- u weduwe of weduwnaar bent.
Een geregistreerd partnerschap is een officieel geregistreerde samenlevingsvorm. Voor de inkomstenbelasting wordt dit niet gelijkgesteld aan een huwelijk.
Wanneer doet u gezamenlijk aangifte?
Als u het hele belastingjaar gehuwd bent geweest, niet duurzaam gescheiden leeft en u beiden het hele belastingjaar in Aruba heeft gewoond, vult u samen met uw echtgenoot of echtgenote één aangifteformulier in.
U ziet beiden hetzelfde aangifteformulier in uw eigen BOi-portaal.
Dit geldt alleen voor gehuwden. Als u samenwoont, een geregistreerd partnerschap of een samenlevingsovereenkomst heeft, vullen u en uw partner ieder een eigen aangifteformulier in en dienen dit afzonderlijk in.
Wanneer doet u afzonderlijk aangifte?
In bepaalde situaties moeten u en uw echtgenoot of echtgenote ieder een eigen aangifteformulier invullen en indienen.
1. Als u in het belastingjaar bent getrouwd
Als u gedurende het belastingjaar bent getrouwd, vullen u en uw echtgenoot of echtgenote ieder een eigen aangifteformulier in.
Vanaf het daaropvolgende belastingjaar vult u samen één aangifteformulier in, mits u beiden het hele belastingjaar op Aruba wonen en niet duurzaam gescheiden leven.
Voorbeeld
U bent in 2024 getrouwd.
- Belastingjaar 2024: U en uw echtgenoot of echtgenote doen ieder afzonderlijk aangifte.
- Vanaf belastingjaar 2025: U doet samen aangifte met uw echtgenoot of echtgenote.
2. Als u bent gescheiden
Als uw huwelijk door echtscheiding is ontbonden en de echtscheiding bij de burgerlijke stand is geregistreerd, bent u officieel gescheiden.
Vanaf het belastingjaar waarin de echtscheiding heeft plaatsgevonden, vullen u en uw ex-echtgenoot of ex-echtgenote ieder een eigen aangifteformulier in.
Voorbeeld
U bent in 2025 gescheiden.
- Belastingjaar 2025: U en uw ex-echtgenoot of ex-echtgenote doen ieder afzonderlijk aangifte.
3. Als u duurzaam gescheiden woont
Ook als u nog officieel gehuwd bent, kunt u voor de inkomstenbelasting als ongehuwd worden behandeld wanneer u duurzaam gescheiden woont.
Er zijn twee vormen van duurzame scheiding:
- Duurzaam gescheiden leven: U en uw echtgenoot of echtgenote wonen voor onbepaalde tijd niet meer samen in gezinsverband.
- Scheiding van tafel en bed: U en uw echtgenoot of echtgenote zijn door een rechterlijke uitspraak niet meer verplicht samen te wonen. U blijft officieel gehuwd. Dit is dus niet hetzelfde als een echtscheiding.
Als u duurzaam gescheiden woont, vullen u en uw echtgenoot of echtgenote ieder een eigen aangifteformulier in.
Voorbeeld
U bent gehuwd, maar u en uw echtgenoot of echtgenote zijn in 2025 duurzaam gescheiden gaan wonen.
- Belastingjaar 2025: U en uw echtgenoot of echtgenote doen ieder afzonderlijk aangifte, ook al bent u officieel nog gehuwd.
4. Als uw echtgenoot of echtgenote is overleden
Als uw echtgenoot of echtgenote gedurende het belastingjaar is overleden, moet de vertegenwoordiger van de overledene namens deze persoon aangifte doen. De vertegenwoordiger kan de achterblijvende echtgenoot of echtgenote zijn.
Voorbeeld
Uw echtgenoot of echtgenote is in 2025 overleden.
- Belastingjaar 2025: De vertegenwoordiger doet namens de overledene aangifte.
- De achterblijvende echtgenoot of echtgenote vult een eigen aangifteformulier in en dient dit afzonderlijk in.
Voor gepensioneerden van 65 jaar of ouder
De Inspecteur beoordeelt de inkomenssituatie van gepensioneerden van 65 jaar of ouder.
Ontvangt u uitsluitend een AOV-uitkering van de Sociale Verzekeringsbank Aruba (SVb) en/of een pensioenuitkering van een voormalige werkgever? Bent u daarnaast geen ondernemer of aandeelhouder van een vennootschap en is uw totale jaarinkomen lager dan Afl. 30.000? Dan kan de Inspecteur beslissen dat u geen inkomstenbelasting hoeft te betalen.
In dat geval kan de Inspecteur u uitschrijven voor de inkomstenbelasting. U hoeft dan niet meer jaarlijks aangifte te doen. De Inspecteur informeert u hierover schriftelijk.
Let op: U kunt niet zelf beslissen om geen aangifte meer te doen. Zolang de Inspecteur u niet heeft uitgeschreven voor de inkomstenbelasting, moet u ieder jaar de aangifte die aan u is uitgereikt, indienen.
6. Aanmerkelijk belang in aandelen
In dit onderdeel geeft u aan of u een aanmerkelijk belang heeft in een onderneming.
|
6a Heeft u een aanmerkelijk belang (25% of meer van de aandelen) in een onderneming?
- Selecteer Ja als u een aanmerkelijk belang heeft in een onderneming. Zo niet, selecteer Nee en ga verder met onderdeel 7.
- Als u bij vraag 6a Ja selecteert, verschijnt de volgende vraag.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
6b Bent u werkzaam in de onderneming waarin u een aanmerkelijk belang heeft?
Geef aan of u werkzaam bent in de onderneming, bijvoorbeeld als directeur of manager, waarin u een aanmerkelijk belang heeft.
- Selecteer Ja of Nee en ga verder met onderdeel 7.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Nadere toelichting bij onderdeel 6 - Aanmerkelijk belang in aandelen
Wanneer heeft u een aanmerkelijk belang in aandelen?
U heeft een aanmerkelijk belang als u in de afgelopen vijf jaar minimaal 25% (dat is 1/4 deel van het nominaal gestorte kapitaal) van de aandelen in een vennootschap in bezit heeft gehad. Dit kan rechtstreeks (onmiddellijk) of via een andere vennootschap (middellijk) zijn.
- Onmiddellijk aandelenbezit: U bezit de aandelen rechtstreeks in een vennootschap.
- Middellijk aandelenbezit: U bezit de aandelen via een andere vennootschap.
Aandelenbezit van familieleden
Bij het bepalen van een aanmerkelijk belang wordt niet alleen gekeken naar uw eigen aandelenbezit, maar ook naar dat van bepaalde familieleden.
Dit geldt onder andere voor uw echtgenoot of echtgenote, ouders, grootouders, kinderen, kleinkinderen, broers, zussen en aangetrouwde familieleden.
Het aandelenbezit van ieder van deze familieleden wordt bij elkaar opgeteld. Als het gezamenlijke aandelenbezit minimaal 25% bedraagt, kunt u een aanmerkelijk belang hebben, ook als u zelf minder dan 25% van de aandelen bezit.
Let op: U kunt ook een aanmerkelijk belang hebben als u aandelen heeft verkregen door een erfenis of huwelijk.
Hoe wordt een aanmerkelijk belang bepaald?
Voorbeeld rechtstreeks aandelenbezit
De heer Maduro bezit 20% van de aandelen in Blokki NV. Zijn zoon bezit ook 20% van de aandelen in dezelfde vennootschap.
Voor het bepalen van het aanmerkelijk belang wordt het aandelenbezit van vader en zoon bij elkaar opgeteld:
20% + 20% = 40%
Omdat hun gezamenlijke aandelenbezit meer dan 25% bedraagt, hebben zowel de heer Maduro als zijn zoon een aanmerkelijk belang in Blokki NV.
Voorbeeld aandelenbezit via een andere vennootschap
Blokki NV bezit 80% van de aandelen in Bouwbedrijf Mega NV.
Het middellijke aandelenbezit van de heer Maduro en zijn zoon wordt als volgt berekend:
40% × 80% = 32%
Omdat het gezamenlijke middellijke aandelenbezit meer dan 25% bedraagt, hebben de heer Maduro en zijn zoon ook een aanmerkelijk belang in Bouwbedrijf Mega NV.
Voorbeeld verkoop van aandelen
Stel dat de zoon zijn aandelen van 20% in Blokki NV verkoopt. De heer Maduro bezit dan nog 20% van de aandelen.
Hoewel dit minder is dan 25%, blijft zijn aandelenbezit nog tot vijf jaar na de verkoop als een aanmerkelijk belang beschouwd. Dit komt doordat bij de beoordeling ook wordt gekeken naar het aandelenbezit in de afgelopen vijf jaar.
7. Inkomsten uit bestaande dienstbetrekking
In dit onderdeel geeft u aan of u in het belastingjaar inkomsten uit een bestaande dienstbetrekking heeft ontvangen. Dit zijn inkomsten die u ontvangt uit werk dat u in loondienst verricht, zoals uw salaris, vakantiegeld, bonussen en andere vergoedingen van uw werkgever.
|
Heeft u inkomsten uit bestaande dienstbetrekking?
- Selecteer Nee als u geen inkomsten uit een bestaande dienstbetrekking heeft ontvangen. Ga verder met onderdeel 8.
- Selecteer Ja als u inkomsten uit een bestaande dienstbetrekking heeft ontvangen. Er verschijnen aanvullende vragen over uw werkgever en uw inkomsten.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Vraag 7a – Werkgever
Raadpleeg bij het invullen van dit onderdeel uw loonopgaaf.
- Voer de naam van uw werkgever en het totale brutoloon in dat u in het belastingjaar van deze werkgever heeft ontvangen. Als u de naam van uw werkgever of het brutoloon niet invoert, krijgt u een foutmelding.
- Klik op + Werkgever toevoegen als u in het belastingjaar meerdere werkgevers heeft gehad. Voer de gegevens voor iedere werkgever afzonderlijk in.
- Klik op het prullenbakicoontje om een werkgever te verwijderen.
Upload uw loonopgaaf of loonopgaven in de sectie Bijlagen onder de categorie 07. Loonopgave. U kunt dit doen nadat u het hele aangifteformulier heeft ingevuld.
Let op: Het uploaden van uw loonopgaaf of loonopgaven is verplicht. Als u deze documenten niet uploadt, krijgt u een foutmelding en kunt u uw aangifte niet indienen.
Vraag 7b – Totaal brutoloon
Het totale brutoloon wordt automatisch berekend op basis van de bedragen die u bij vraag 7a heeft ingevoerd.
Vraag 7c – Verwervingskosten
De verwervingskosten worden automatisch berekend. De aftrek bedraagt 3% van het totale brutoloon, met een maximum van Afl. 1.500.
Heeft u meerdere werkgevers gehad in het belastingjaar? Dan wordt de aftrek berekend over het totale brutoloon van alle werkgevers samen. Het maximum van Afl. 1.500 geldt voor alle werkgevers samen.
Vraag 7d – Verplichte werknemersbijdrage pensioenfonds
- Voer het totale bedrag in dat u gedurende het belastingjaar als werknemer verplicht heeft bijgedragen aan een pensioenfonds.
Vraag 7e – Verplichte bijdrage spaar- en voorzieningsfonds
- Voer het totale bedrag in dat u gedurende het belastingjaar verplicht heeft bijgedragen aan een spaar- en voorzieningsfonds.
- De aftrek bedraagt maximaal 5% van het totale brutoloon, met een maximum van Afl. 3.360.
- Als u een bedrag van meer dan Afl. 3.360 invoert, krijgt u een foutmelding. Pas het ingevoerde bedrag aan naar maximaal Afl. 3.360.
Heeft u meerdere werkgevers gehad in het belastingjaar? Dan wordt de aftrek berekend over het totale brutoloon van alle werkgevers samen. Het maximum van Afl. 3.360 geldt voor alle werkgevers samen.
Vraag 7f – Zuivere opbrengst
De zuivere opbrengst wordt automatisch berekend door de aftrekbare kosten en bijdragen (7c, 7d en 7e) van het totale brutoloon (7b) af te trekken.
Vraag 7g – Expatregeling
- Selecteer Ja als u goedkeuring van de Inspecteur heeft ontvangen om de expatregeling toe te passen.
- Selecteer Nee als u geen goedkeuring heeft ontvangen of als de expatregeling niet op u van toepassing is.
Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
- Ga verder met onderdeel 8.
Nadere toelichting bij onderdeel 7 - Inkomsten uit bestaande dienstbetrekking
Inkomsten uit bestaande dienstbetrekking
Als u in loondienst werkt, ontvangt u loon van uw werkgever. Uw loon is inkomen uit bestaande dienstbetrekking.
Voor uw aangifte inkomstenbelasting heeft u uw loonopgaaf nodig. De loonopgaaf is het jaarlijkse loonoverzicht dat u van uw werkgever ontvangt. Hierop staan uw loongegevens en de bedragen die op uw loon zijn ingehouden, zoals loonbelasting, premies AOV/AWW en AZV, en pensioenbijdragen.
Heeft u geen loonopgaaf ontvangen? Vraag deze dan aan bij uw werkgever.
Wat valt onder uw loon?
Onder uw loon vallen onder andere:
- Uw vaste salaris.
- Extra beloningen, zoals bonussen, overwerkvergoedingen en winstdelingen.
- Uitkeringen uit een ziekte- of ongevallenverzekering die als loon worden beschouwd.
- Afkoopsommen, gouden handdrukken, cessantia en schadeloosstellingen die als loon worden beschouwd.
- Loon dat u uit het buitenland heeft ontvangen.
- Nabetalingen van loon, bijvoorbeeld als u in het belastingjaar loon heeft ontvangen voor werkzaamheden uit voorgaande jaren.
Afkoopsommen, cessantia en overige betalingen
Heeft u een afkoopsom, cessantia of een andere vergoeding ontvangen ter vervanging van inkomsten die u zou missen, bijvoorbeeld bij ontslag? Dan kunt u onder voorwaarden in aanmerking komen voor een bijzonder belastingtarief.
Lees hierover meer bij onderdeel 28 – Bijzonder belastingtarief.
Afkoop van pensioen
Heeft u uw pensioen afgekocht en het ontvangen bedrag gebruikt voor de inkoop van pensioen bij een ander pensioenfonds of voor een lijfrenteverzekering? Dan kan de afkoopsom onder voorwaarden onbelast zijn. Voer het bedrag van deze afkoopsom niet in. Voeg wel bewijsstukken van de afkoop en de inkoop of van de storting op de lijfrenteverzekering toe. U moet kunnen aantonen dat u het bedrag hiervoor heeft gebruikt.
Wat zijn verwervingskosten?
Verwervingskosten worden ook wel beroepskosten genoemd. Dit zijn kosten die u maakt om uw beroep te kunnen uitoefenen.
Voorbeelden hiervan zijn:
- Kosten van speciale werkkleding, zoals een verpleegkundigenuniform.
- Kosten van abonnementen op vakliteratuur.
- Representatiekosten die verband houden met uw beroep.
Voor deze kosten geldt een vaste aftrek van 3% van uw totale brutoloon, met een maximum van Afl. 1.500 per belastingjaar.
Let op: Als u gebruikmaakt van de expatregeling zoals bedoeld in de Regeling fiscale behandeling secundaire arbeidsvoorwaarden, kunt u geen verwervingskosten aftrekken.
Verplichte werknemersbijdrage pensioenfonds
Als u deelneemt aan een pensioenregeling via uw werkgever, betaalt u mogelijk een deel van de pensioenpremie zelf. Dit wordt de werknemersbijdrage genoemd.
De verplichte werknemersbijdrage is aftrekbaar van uw brutoloon. Het bedrag staat doorgaans vermeld op uw loonopgaaf.
Verplichte werknemersbijdrage spaar- of voorzieningsfonds
Sommige werkgevers bieden hun werknemers een spaar- of voorzieningsfonds aan. Als werknemer betaalt u mogelijk een verplichte bijdrage aan dit fonds.
Deze bijdrage is onder bepaalde voorwaarden aftrekbaar. De aftrek bedraagt maximaal 5% van het totale brutoloon, met een maximum van Afl. 3.360 per belastingjaar.
De expatregeling
De expatregeling is een bijzondere fiscale regeling voor werknemers die vanuit het buitenland naar Aruba komen om te werken. Onder bepaalde voorwaarden kunnen deze werknemers in aanmerking komen voor een gunstige fiscale behandeling van bepaalde arbeidsvoorwaarden en vergoedingen.
De voorwaarden voor de expatregeling zijn vastgelegd in de Regeling fiscale behandeling secundaire arbeidsvoorwaarden.
Voor toepassing van de expatregeling is goedkeuring van de Inspecteur nodig.
Wie is een expatriate of expat?
Een expatriate, ook wel expat genoemd, is een werknemer die tijdelijk vanuit het buitenland naar Aruba komt om hier te werken.
Deze werknemer kan extra kosten maken die werknemers die al in Aruba wonen doorgaans niet hebben, zoals verhuis- en huisvestingskosten.
Het uitgangspunt is dat de werknemer na afloop van de werkzaamheden weer terugkeert naar het land van herkomst.
Wie komt in aanmerking voor de expatregeling?
Voor de expatregeling gelden onder andere de volgende voorwaarden:
- De werknemer heeft direct voorafgaand aan de tewerkstelling minimaal vijf aaneengesloten jaren buiten Aruba gewoond.
- De werknemer verdient een jaarloon van minimaal Afl. 150.000.
- De werknemer beschikt over specifieke deskundigheid die op de Arubaanse arbeidsmarkt niet of slechts in beperkte mate beschikbaar is.
- De werkgever dient een schriftelijk verzoek in bij de Inspecteur. Dit verzoek moet ook door de werknemer worden ondertekend.
De werkgever moet binnen vier maanden na de start van de werkzaamheden een verzoek indienen bij de Inspecteur.
Bij goedkeuring geldt de expatregeling in beginsel voor vijf jaar en kan onder bepaalde voorwaarden met nog eens vijf jaar worden verlengd. De voorwaarden en de duur van de regeling worden bepaald aan de hand van de geldende fiscale regelgeving en de afgegeven goedkeuring.
8. Inkomsten uit vroegere dienstbetrekking
In dit onderdeel geeft u aan of u in het belastingjaar inkomsten uit een vroegere dienstbetrekking heeft ontvangen. Dit zijn inkomsten die voortkomen uit werk dat u vroeger in loondienst heeft verricht, zoals pensioen of andere uitkeringen van een voormalige werkgever.
|
Heeft u inkomsten uit vroegere dienstbetrekking?
- Selecteer Nee als u geen inkomsten uit vroegere dienstbetrekking heeft ontvangen. Ga verder met onderdeel 9.
- Selecteer Ja als u inkomsten uit vroegere dienstbetrekking heeft ontvangen. Er verschijnen aanvullende vragen over de uitkerende instantie en uw inkomsten.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Vraag 8a – Uitkerende instantie
Raadpleeg bij het invullen van dit onderdeel uw loonopgaaf.
- Voer de naam van de uitkerende instantie en het totale brutobedrag in dat u in het belastingjaar van deze instantie heeft ontvangen.
- Klik op + Instantie toevoegen als u inkomsten van meerdere uitkerende instanties heeft ontvangen. Voer de gegevens voor iedere instantie afzonderlijk in.
- Klik op het prullenbakicoontje om een instantie te verwijderen.
Upload uw jaaropgaaf of jaaropgaven van pensioen in de sectie Bijlagen onder de categorie 08. Jaaropgave pensioen. U kunt dit doen nadat u het hele aangifteformulier heeft ingevuld.
Let op: Het uploaden van uw jaaropgaaf of jaaropgaven is verplicht. Als u deze documenten niet uploadt, krijgt u een foutmelding en kunt u uw aangifte niet indienen.
Vraag 8b – Totaal brutoloon
Het totale brutobedrag wordt automatisch berekend op basis van de bedragen die u bij vraag 8a heeft ingevoerd.
Vraag 8c – Kosten
- Voer de eventuele aftrekbare kosten in die verband houden met uw inkomsten uit vroegere dienstbetrekking.
Vraag 8d – Zuivere opbrengst
De zuivere opbrengst wordt automatisch berekend door de kosten bij vraag 8c af te trekken van het totale brutobedrag bij vraag 8b.
Nadere toelichting bij onderdeel 8
Wat zijn inkomsten uit vroegere dienstbetrekking?
Inkomsten uit vroegere dienstbetrekking zijn inkomsten die u ontvangt uit werk dat u vroeger in loondienst heeft verricht.
Hieronder vallen onder andere:
- Pensioenuitkeringen, met uitzondering van de AOV-uitkering van de Sociale Verzekeringsbank Aruba (SVB).
- VUT-uitkeringen (vervroegde uittreding).
- Nabestaandenpensioenen, met uitzondering van de AWW-uitkering van de SVB.
- Inkomsten uit vroegere dienstbetrekking die u uit het buitenland ontvangt.
- Afkoopsommen van pensioen. Zie nadere toelichting hieronder.
Voor het invullen van dit onderdeel heeft u uw jaaropgaaf (loonopgaaf) nodig. Dit is het jaarlijkse overzicht dat u ontvangt van de uitkerende instantie. Hierop staan uw bruto-inkomsten en de bedragen die zijn ingehouden.
Heeft u geen jaaropgaaf ontvangen? Vraag deze dan aan bij de uitkerende instantie.
Welke kosten zijn aftrekbaar?
Bepaalde kosten die u maakt om uw inkomsten uit vroegere dienstbetrekking te ontvangen, kunnen aftrekbaar zijn.
Voorbeelden hiervan zijn:
- Bankkosten die u moet betalen om uw pensioen te ontvangen.
- Pensioenbijdragen die u nog moet betalen.
- Kosten voor GL Insurance als u gepensioneerde bent van LAGO, voor zover deze fiscaal aftrekbaar zijn.
U moet deze kosten kunnen onderbouwen met een gespecificeerd overzicht en bijbehorende bewijsstukken. Upload de bewijsstukken in de sectie Bijlagen.
Afkoop van pensioen
Heeft u uw pensioen afgekocht? Dan wordt de ontvangen afkoopsom aangemerkt als inkomen uit vroegere dienstbetrekking.
Wanneer is afkoop van pensioen onbelast?
Heeft u uw pensioen afgekocht en het ontvangen bedrag gebruikt voor de inkoop van pensioen bij een ander pensioenfonds of voor een lijfrenteverzekering? Dan kan de afkoopsom onder bepaalde voorwaarden onbelast zijn.
Indien de afkoopsom aan de voorwaarden voldoet, hoeft u het bedrag niet in uw aangifte in te voeren.
U moet met bewijsstukken van de afkoop en de inkoop bij een ander pensioenfonds of van de storting op een lijfrenteverzekering aantonen dat u het bedrag hiervoor heeft gebruikt.
9. Overige arbeid (bijverdiensten)
In dit onderdeel geeft u aan of u in het belastingjaar inkomsten uit overige arbeid (bijverdiensten) heeft ontvangen. Dit zijn inkomsten uit werkzaamheden die u niet in loondienst of als ondernemer heeft verricht.
|
Heeft u inkomsten uit overige arbeid (bijverdiensten)?
- Selecteer Nee als u geen inkomsten uit overige arbeid heeft ontvangen. Ga verder met onderdeel 10.
- Selecteer Ja als u inkomsten uit overige arbeid heeft ontvangen. Er verschijnen aanvullende vragen over uw opbrengsten en kosten.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Vraag 9a – Opbrengsten overige arbeid
- Voer het totale bedrag in dat u in het belastingjaar met overige werkzaamheden heeft verdiend.
Vraag 9b – Kosten
- Voer het totale bedrag in van de kosten die u heeft gemaakt om deze inkomsten te verkrijgen.
Upload een gespecificeerd overzicht van uw opbrengsten en kosten in de sectie Bijlagen onder de categorie 09. Specificatie overige arbeid. U kunt dit doen nadat u het hele aangifteformulier heeft ingevuld.
Let op: Het uploaden van dit overzicht is verplicht. Als u dit document niet uploadt, krijgt u een foutmelding en kunt u uw aangifte niet indienen.
Vraag 9c – Zuivere opbrengst
De zuivere opbrengst wordt automatisch berekend door de kosten bij vraag 9b af te trekken van de opbrengsten bij vraag 9a.
Nadere toelichting bij onderdeel 9
Wat zijn inkomsten uit overige arbeid?
Inkomsten uit overige arbeid zijn inkomsten die u ontvangt voor werkzaamheden die u niet in loondienst of als ondernemer verricht.
Dit kan bijvoorbeeld het geval zijn als u naast uw vaste baan werkzaamheden voor anderen uitvoert en daarvoor betaald krijgt.
Voorbeelden:
- U bent docent en geeft na schooltijd bijles.
- U bent timmerman en voert in uw vrije tijd kleine klusjes uit.
- U verzorgt in de weekenden planten en tuinen voor anderen.
De bedragen die u voor deze werkzaamheden ontvangt, worden beschouwd als opbrengsten uit overige arbeid.
Welke kosten zijn aftrekbaar?
U kunt kosten aftrekken die u heeft gemaakt om uw inkomsten uit overige arbeid te verkrijgen.
Voorbeelden:
- Tuinonderhoud: U verzorgt planten en tuinen voor anderen. Hiervoor koopt u materialen, zoals zaden en gereedschap. Deze kosten kunnen aftrekbaar zijn.
- Bijles geven: U bent docent en geeft na schooltijd bijles. Hiervoor koopt u schrijfartikelen en papier. Deze kosten kunnen aftrekbaar zijn.
- Kluswerkzaamheden: U voert kleine reparaties uit voor anderen. Hiervoor koopt u materialen die u bij deze werkzaamheden gebruikt. Deze kosten kunnen aftrekbaar zijn.
Alleen kosten die verband houden met uw werkzaamheden en fiscaal aftrekbaar zijn, mogen in mindering worden gebracht op uw opbrengsten.
10. Totaal arbeid
In dit onderdeel wordt het totale inkomen uit arbeid automatisch berekend op basis van de gegevens die u bij de onderdelen 7, 8 en 9 heeft ingevoerd.
Vraag 10a – Totaal arbeid
Het totale inkomen uit arbeid wordt automatisch berekend door de volgende bedragen bij elkaar op te tellen:
- 7f: Zuivere opbrengst uit bestaande dienstbetrekking.
- 8d: Zuivere opbrengst uit vroegere dienstbetrekking.
- 9c: Zuivere opbrengst uit overige arbeid (bijverdiensten).
U hoeft zelf geen bedrag in te voeren.
Als u samen met uw echtgenoot of echtgenote aangifte doet, worden de totaalbedragen voor beide echtgenoten afzonderlijk weergegeven in de kolommen Man en Vrouw.
| Bent u een buitenlandse belastingplichtige? Dan is vraag 9c niet op u van toepassing. |
11. Onderneming
In dit onderdeel geeft u aan of u in het belastingjaar een onderneming heeft gehad, bijvoorbeeld een eenmanszaak of een onderneming die u samen met anderen exploiteert (een samenwerkingsverband).
|
Heeft u een onderneming?
- Selecteer Nee als u in het belastingjaar geen onderneming heeft gehad. Ga verder met onderdeel 12.
- Selecteer Ja als u in het belastingjaar een onderneming heeft gehad. Er verschijnen aanvullende vragen over uw onderneming.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Naam onderneming of samenwerkingsverband
- Klik op + Onderneming toevoegen en voer de naam van uw eenmanszaak of samenwerkingsverband in.
- Heeft u in het belastingjaar meerdere ondernemingen gehad? Klik dan opnieuw op + Onderneming toevoegen en voer de naam van iedere onderneming afzonderlijk in.
- Klik op het prullenbakicoontje om een onderneming te verwijderen.
Bijlagen
Upload de balans en de winst- en verliesrekening van uw onderneming in de sectie Bijlagen onder de categorie 11. Balans en jaarrekening.
U kunt ook de fiscale afschrijvingsstaat en de toelichting op de jaarstukken toevoegen, als deze beschikbaar zijn.
Let op: Het uploaden van de balans en de winst- en verliesrekening is verplicht. Als u deze documenten niet uploadt, krijgt u een foutmelding en kunt u uw aangifte niet indienen.
Bedrijfsgebouwen en terreinen
Geef aan of u gebouwen en terreinen heeft die tot het vermogen van uw onderneming behoren.
- Selecteer Nee als u geen bedrijfsgebouwen of terreinen heeft. Ga verder met vraag 11d.
- Selecteer Ja als u bedrijfsgebouwen of terreinen heeft. Vervolgens verschijnen de vragen 11c.1 en 11c.2 voor de man en/of 11c.3 en 11c.4 voor de vrouw, afhankelijk van uw situatie.
Let op:
Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Vraag 11c.1 (voor de man) – Locatie bedrijfsgebouw en terrein
Vraag 11c.3 (voor de vrouw) – Locatie bedrijfsgebouw en terrein
- Voer het adres van uw bedrijfsgebouw of terrein in de kolom Locatie bedrijfsgebouw en terrein in. Heeft het terrein geen adres? Voer dan de gegevens over de ligging of het perceel in, bijvoorbeeld Sabana Basora z/n (z/n staat voor zonder nummer).
- Voer in kolom A de boekwaarde per 31 december van het belastingjaar in.
- Voer in kolom B de boekwaarde per 1 januari van het belastingjaar in. Als het bedrijfsgebouw of terrein op 1 januari nog niet tot uw ondernemingsvermogen behoorde, voer dan 0 (nul) in.
- Voer in kolom C de grondbelastingwaarde van het bedrijfsgebouw en het bijbehorende terrein (opstal en perceel) in. Raadpleeg hiervoor uw definitieve aanslag grondbelasting.
- Voer in kolom D de afschrijvingskosten van het bedrijfsgebouw in.
- Klik op + Gebouw toevoegen als u meerdere bedrijfsgebouwen of terreinen heeft. Voer de gegevens voor ieder gebouw of terrein afzonderlijk in.
- Klik op het prullenbakicoontje om een gebouw of terrein te verwijderen.
Vraag 11c.2 (voor de man) – Totaal
Vraag 11c.4 (voor de vrouw) – Totaal
De totaalbedragen in de kolommen A, B, C en D worden automatisch berekend op basis van de gegevens die u bij vraag 11c.1 (man) en/of 11c.3 (vrouw) heeft ingevoerd.
Let op:
De afschrijvingskosten voor ieder bedrijfsgebouw en het bijbehorende terrein zijn toegestaan tot een wettelijk maximumbedrag. Zie nadere toelichting hieronder onder Bedrijfsgebouwen en terreinen (11c).
Onderneming
Bij de volgende vragen voert u de opbrengsten en kosten van uw onderneming in. Raadpleeg hiervoor de jaarrekening van uw onderneming.
Vraag 11d – Bruto-omzet
- Voer het totaalbedrag van de bruto-omzet van uw onderneming over het belastingjaar in.
- Heeft u in het belastingjaar meerdere ondernemingen gehad? Tel dan de bruto-omzet van alle ondernemingen bij elkaar op en voer het totaalbedrag in.
De bruto-omzet is het totale bedrag dat uw onderneming in het belastingjaar heeft behaald met de levering van goederen en/of het verrichten van diensten.
Ook de BBO/BAVP/BAZV die u aan uw klanten in rekening heeft gebracht als onderdeel van de verkoopprijs van uw goederen of diensten, behoort tot de bruto-omzet.
Vraag 11e – Kostprijs omzet
- Voer het totaalbedrag van de kostprijs van de omzet over het belastingjaar in.
- Heeft u in het belastingjaar meerdere ondernemingen gehad? Tel dan de kostprijs van de omzet van alle ondernemingen bij elkaar op en voer het totaalbedrag in.
De kostprijs van de omzet bestaat uit de directe kosten die u heeft gemaakt voor de goederen of diensten waarmee uw onderneming omzet heeft behaald.
Hieronder vallen bijvoorbeeld:
- De inkoopkosten van handelsgoederen.
- De kosten van grondstoffen en materialen.
- De kosten van diensten die rechtstreeks nodig zijn voor de productie.
Ook de BBO/BAVP/BAZV die in deze kosten is inbegrepen, behoort tot de kostprijs van de omzet.
Voorbeeld
U heeft een bakkerij. Voor het bakken van brood koopt u bloem, gist en andere ingrediënten. Deze kosten behoren tot de kostprijs van uw omzet.
Vraag 11f – Brutowinst
De brutowinst wordt automatisch berekend door de kostprijs van de omzet (11e) af te trekken van de bruto-omzet (11d).
Voorbeeld
- Bruto-omzet: Afl. 100.000
- Kostprijs van de omzet: Afl. 40.000
- Brutowinst: Afl. 60.000
Vraag 11g – Overige baten
- Voer het totaalbedrag van de overige baten van uw onderneming over het belastingjaar in.
- Heeft u in het belastingjaar meerdere ondernemingen gehad? Tel dan de overige baten van alle ondernemingen bij elkaar op en voer het totaalbedrag in.
Overige baten zijn opbrengsten die niet rechtstreeks voortkomen uit de gewone verkoop van goederen of het verrichten van diensten door uw onderneming.
Hieronder vallen bijvoorbeeld:
- Boekwinst bij verkoop van een bedrijfsmiddel: De winst die ontstaat wanneer u een bedrijfsmiddel verkoopt voor een bedrag dat hoger is dan de boekwaarde.
- Stakingswinst: De winst die ontstaat bij het geheel of gedeeltelijk beëindigen of overdragen van uw onderneming.
- Privéonttrekkingen: De waarde van goederen of andere bezittingen die u uit uw onderneming haalt voor privégebruik.
- Vergoedingen en tegemoetkomingen: Bedragen die uw onderneming heeft ontvangen en die fiscaal tot de winst behoren. Voorbeeld: de ontvangen vergoeding van de overheid voor midden- en kleinbedrijven (MKB).
Vraag 11h – Loonkosten
- Voer het totaalbedrag van de loonkosten van uw onderneming over het belastingjaar in.
- Heeft u in het belastingjaar meerdere ondernemingen gehad? Tel dan de loonkosten van alle ondernemingen bij elkaar op en voer het totaalbedrag in.
Loonkosten zijn de kosten die uw onderneming maakt voor werknemers die bij u in dienst zijn.
Hieronder vallen onder andere:
- De brutolonen van uw werknemers.
- De werkgeversbijdragen aan pensioenfondsen.
- De premietoeslagen AOV/AWW en AZV.
- Andere werkgeverslasten die rechtstreeks verband houden met het loon.
Deze kosten kunnen volgens de geldende fiscale regels worden afgetrokken van de opbrengsten van uw onderneming.
Andere personeelskosten, zoals onkostenvergoedingen, representatiekosten, scholingskosten en bijdragen aan personeelsfondsen, vallen onder Overige kosten (vraag 11i.1), voor zover deze fiscaal aftrekbaar zijn.
Vraag 11i.1 – Overige kosten
- Voer het totaalbedrag van de overige bedrijfskosten van uw onderneming over het belastingjaar in, exclusief de belasting op bedrijfsomzetten (BBO).
- Heeft u in het belastingjaar meerdere ondernemingen gehad? Tel dan de overige kosten van alle ondernemingen bij elkaar op en voer het totaalbedrag in.
Overige kosten zijn bedrijfskosten die niet zijn opgenomen onder de kostprijs van de omzet, loonkosten of afschrijvingskosten.
Hieronder vallen bijvoorbeeld:
- Huur en andere huisvestingskosten.
- Auto- en transportkosten.
- Kantoorbenodigdheden.
- Representatiekosten.
- Onkostenvergoedingen aan werknemers.
- Bijdragen aan personeels- en scholingsfondsen.
Alleen kosten die verband houden met uw onderneming en fiscaal aftrekbaar zijn, mogen in mindering worden gebracht op de opbrengsten van uw onderneming.
Kosten die betrekking hebben op meerdere belastingjaren
Sommige kosten hebben betrekking op meerdere belastingjaren. Deze kosten moet u verdelen over de jaren waarop ze betrekking hebben.
Voorbeeld
U betaalt Afl. 36.000 vooruit voor drie jaar huur van uw bedrijfsruimte.
De huurkosten bedragen Afl. 12.000 per jaar. U mag daarom in principe jaarlijks Afl. 12.000 aftrekken, in plaats van het volledige bedrag in één jaar.
Vraag 11i.2 – Afschrijvingskosten bedrijfsgebouwen en terreinen
De totale afschrijvingskosten van uw bedrijfsgebouwen en terreinen worden automatisch berekend op basis van de gegevens die u bij onderdeel 11c.1 en 11c.2 en/of 11c.3 en 11c.4 heeft ingevoerd.
U hoeft zelf geen bedrag in te voeren.
Let op:
De afschrijvingskosten voor ieder bedrijfsgebouw en het bijbehorende terrein zijn toegestaan tot een wettelijk maximumbedrag. Zie nadere toelichting hieronder onder Bedrijfsgebouwen en terreinen (11c).
Vraag 11i.3 – Overige afschrijvingskosten
- Voer het totaalbedrag van de overige afschrijvingskosten van uw onderneming over het belastingjaar in, bijvoorbeeld voor machines, apparatuur en inventaris.
- Heeft u in het belastingjaar meerdere ondernemingen gehad? Tel dan de overige afschrijvingskosten van alle ondernemingen bij elkaar op en voer het totaalbedrag in.
De overige afschrijvingskosten hebben betrekking op bedrijfsmiddelen die u meerdere jaren voor uw onderneming gebruikt.
Zie voor meer informatie de nadere toelichting hieronder onder 3. Wat is een afschrijvingsstaat?
Vraag 11j – BBO
- Voer het totaalbedrag van de BBO/BAVP/BAZV in dat u in het belastingjaar voor uw onderneming heeft betaald.
- Heeft u in het belastingjaar meerdere ondernemingen gehad? Tel dan de betaalde BBO/BAVP/BAZV van alle ondernemingen bij elkaar op en voer het totaalbedrag in.
De BBO (Belasting op Bedrijfsomzetten), BAVP (Bestemmingsheffing AZV) en BAZV (Belasting Additionele Voorzieningen PPS-projecten) zijn belastingen die over de bedrijfsomzet worden geheven.
De betaalde BBO/BAVP/BAZV kan als bedrijfskosten worden afgetrokken.
Vraag 11k – Investeringsaftrek
- Voer het totaalbedrag van de investeringsaftrek van uw onderneming over het belastingjaar in, als u hiervoor in aanmerking komt.
- Heeft u in het belastingjaar meerdere ondernemingen gehad? Tel dan de investeringsaftrek van alle ondernemingen bij elkaar op en voer het totaalbedrag in.
Vraag 11l – Desinvesteringsbijtelling
- Voer het totaalbedrag van de desinvesteringsbijtelling van uw onderneming over het belastingjaar in, als deze op u van toepassing is.
- Heeft u in het belastingjaar meerdere ondernemingen gehad? Tel dan de desinvesteringsbijtelling van alle ondernemingen bij elkaar op en voer het totaalbedrag in.
Vraag 11m – Winst
De winst wordt automatisch berekend op basis van de opbrengsten, kosten, afschrijvingen, investeringsaftrek en desinvesteringsbijtelling die u bij de voorgaande vragen heeft ingevoerd.
U hoeft zelf geen bedrag in te voeren.
Vraag 11n – Aandeel in winst samenwerkingsverband
- Voer het totaalbedrag van uw aandeel in de winst van het samenwerkingsverband over het belastingjaar in, indien van toepassing.
- Heeft u in het belastingjaar deelgenomen aan meerdere samenwerkingsverbanden? Tel dan uw aandeel in de winst van alle samenwerkingsverbanden bij elkaar op en voer het totaalbedrag in.
Uw aandeel in de winst is het deel van de winst van het samenwerkingsverband waarop u volgens de gemaakte afspraken recht heeft.
Voorbeeld
U heeft samen met een andere persoon een onderneming. Volgens de gemaakte afspraken heeft ieder recht op 50% van de winst.
Het samenwerkingsverband heeft in het belastingjaar een winst van Afl. 100.000 behaald.
Uw aandeel in de winst bedraagt:
50% van Afl. 100.000 = Afl. 50.000.Dit bedrag geeft u aan als uw aandeel in de winst van het samenwerkingsverband.
Vraag 11o – Persoonlijke baten
- Voer het totaalbedrag van uw persoonlijke baten uit het samenwerkingsverband over het belastingjaar in.
- Heeft u in het belastingjaar deelgenomen aan meerdere samenwerkingsverbanden? Tel dan uw persoonlijke baten uit alle samenwerkingsverbanden bij elkaar op en voer het totaalbedrag in.
Persoonlijke baten zijn opbrengsten uit het samenwerkingsverband die afzonderlijk aan u worden toegerekend en die niet al in uw aandeel in de winst (11n) zijn opgenomen. Dit kunnen bijvoorbeeld extra vergoedingen zijn waarop u volgens de afspraken binnen het samenwerkingsverband persoonlijk recht heeft.
Vraag 11p – Persoonlijke kosten
- Voer het totaalbedrag in van de kosten die u gedurende het belastingjaar zelf heeft gemaakt voor uw deelname aan het samenwerkingsverband.
- Heeft u in het belastingjaar deelgenomen aan meerdere samenwerkingsverbanden? Tel dan deze kosten bij elkaar op en voer het totaalbedrag in.
Het gaat om kosten die niet al in de gezamenlijke bedrijfskosten van het samenwerkingsverband zijn opgenomen. Deze kosten kunt u aftrekken van uw aandeel in de winst.
Vraag 11q – Winst deelgenoot
De winst als deelgenoot wordt automatisch berekend door uw aandeel in de winst van het samenwerkingsverband (11n) en uw persoonlijke baten (11o) bij elkaar op te tellen en uw persoonlijke kosten (11p) daarvan af te trekken.
U hoeft zelf geen bedrag in te voeren.
Resultaat uit onderneming
Vraag 11r – Winst
De totale winst wordt automatisch berekend door de winst uit uw onderneming (11m) en de winst als deelgenoot van een samenwerkingsverband (11q) - indien van toepassing - bij elkaar op te tellen.
Het resultaat kan positief (winst) of negatief (verlies) zijn. U hoeft zelf geen bedrag in te voeren.
Vraag 11s – Winstvrijstelling primaire sector
- Voer het totaalbedrag van de winstvrijstelling voor de primaire sector over het belastingjaar in, indien uw onderneming hiervoor in aanmerking komt.
- Heeft u in het belastingjaar meerdere ondernemingen gehad die voor deze vrijstelling in aanmerking komen? Tel dan de vrijgestelde winst van deze ondernemingen bij elkaar op en voer het totaalbedrag in.
De winstvrijstelling voor de primaire sector houdt in dat u geen inkomstenbelasting hoeft te betalen over de winst die u behaalt uit activiteiten in de primaire sector.
Deze vrijstelling geldt voor winst uit:
- de uitoefening van landbouw en tuinbouw;
- visserij;
- imkerij (bijenteelt);
- vee- en visteelt.
Om voor de vrijstelling in aanmerking te komen, moet uw onderneming de producten zelf hebben voortgebracht of gekweekt en deze verkopen in de staat waarin ze zijn voortgebracht of geoogst.
Als u de producten verwerkt tot een ander product, geldt de vrijstelling niet voor de winst uit de verkoop van dat nieuwe product.
Voorbeeld
U teelt watermeloenen en verkoopt deze na de oogst. De winst uit deze verkoop is vrijgesteld van inkomstenbelasting.
Maakt u van de watermeloenen smoothies en verkoopt u deze? Dan is de winst uit de verkoop van de smoothies niet vrijgesteld, omdat u de watermeloenen heeft verwerkt tot een ander product.
Vraag 11t – Saldo winst
Het saldo winst wordt automatisch berekend door de winstvrijstelling voor de primaire sector (11s) af te trekken van de totale winst (11r).
Het saldo kan positief (winst) of negatief (verlies) zijn. U hoeft zelf geen bedrag in te voeren.
Vraag 11u – Winstvrijstelling algemeen
De algemene winstvrijstelling is een bedrag dat u van de winst uit uw onderneming mag aftrekken, met een maximum van Afl. 2.400 per belastingjaar.
De vrijstelling wordt automatisch berekend op basis van het saldo winst (11t). Dus u hoeft zelf geen bedrag in te voeren.
- Is uw saldo winst hoger dan Afl. 2.400? Dan bedraagt de vrijstelling Afl. 2.400.
- Is uw saldo winst positief, maar lager dan Afl. 2.400? Dan is de vrijstelling gelijk aan uw saldo winst.
- Is uw saldo winst nul of negatief (verlies)? Dan bedraagt de vrijstelling Afl. 0.
Heeft u meerdere ondernemingen? Dan geldt de winstvrijstelling slechts één keer voor de totale winst van al uw ondernemingen.
Let op: De winstvrijstelling kan nooit hoger zijn dan uw totale positieve winst uit onderneming.
Vraag 11v – Resultaat
Het resultaat uit onderneming wordt automatisch berekend door de algemene winstvrijstelling (11u) af te trekken van het saldo winst (11t).
Het resultaat kan positief (winst) of negatief (verlies) zijn. Dit bedrag wordt meegenomen bij de verdere berekening van uw belastbare inkomen.
U hoeft zelf geen bedrag in te voeren.
Nadere toelichting bij onderdeel 11 - Onderneming
Wanneer heeft u een onderneming?
Dit onderdeel is van toepassing als u in het belastingjaar zelfstandig een onderneming of beroep heeft uitgeoefend met als doel winst te behalen.
Dit geldt bijvoorbeeld als u:
- een eigen onderneming heeft in de vorm van een eenmanszaak;
- samen met anderen een onderneming heeft (een samenwerkingsverband), zoals een vennootschap onder firma (VOF) of maatschap;
- een zelfstandig beroep uitoefent, zoals tandarts of accountant;
- aandeelhouder bent van een fiscaal transparante vennootschap;
- door de Inspecteur als ondernemer wordt aangemerkt.
De Inspecteur kan beoordelen of u ondernemer bent
Niet iedereen die zelfstandig werkzaamheden verricht, is automatisch ondernemer voor de inkomstenbelasting.
De Inspecteur beoordeelt aan de hand van verschillende omstandigheden of u als ondernemer wordt aangemerkt. Daarbij kijkt de Inspecteur onder andere naar:
- Zelfstandigheid: U bepaalt zelf hoe u uw werkzaamheden uitvoert en organiseert.
- Winstgevendheid: U behaalt winst met uw werkzaamheden of verwacht hiermee winst te behalen.
- Klanten: U levert producten of diensten aan klanten.
- Ondernemersrisico: U loopt financiële risico's, bijvoorbeeld wanneer klanten niet betalen of uw omzet tegenvalt.
- Investeringen en werkzaamheden: U investeert tijd en eventueel geld in uw onderneming.
- Kamer van Koophandel: De Inspecteur kijkt of u bij de Kamer van Koophandel van Aruba (KvK) bent ingeschreven .
Let op: Ook als u niet bij de Kamer van Koophandel (KvK) bent ingeschreven, kunt u voor de inkomstenbelasting als ondernemer worden aangemerkt. De Inspecteur kan op basis van de aard van uw werkzaamheden bepalen of u als ondernemer wordt aangemerkt.
U bent freelancer
Ook als freelancer kunt u ondernemer zijn voor de inkomstenbelasting. Dit hangt af van de aard van uw werkzaamheden en of u aan de voorwaarden voor ondernemerschap voldoet.
Wordt u niet als ondernemer aangemerkt? Dan moet u uw inkomsten uit freelancewerk aangeven bij onderdeel 9 Overige inkomsten uit arbeid, in plaats van onderdeel 11 Onderneming.
De jaarstukken van uw onderneming
Als ondernemer heeft u de jaarstukken van uw onderneming(en) nodig om onderdeel 11 te kunnen invullen.
De jaarstukken geven inzicht in de financiële situatie, opbrengsten, kosten en het resultaat van uw onderneming gedurende het kalenderjaar.
De jaarstukken bestaan uit:
- De balans (verplicht).
- De winst- en verliesrekening (verplicht).
- De afschrijvingsstaat (indien van toepassing).
- De toelichting op de jaarstukken (optioneel).
1. Wat is een balans?
Een balans is een overzicht van de bezittingen, schulden en het eigen vermogen van uw onderneming op het einde van het kalenderjaar (31 december).
De balans bestaat uit twee kanten:
- Activa (bezittingen): Alles wat uw onderneming bezit, zoals gebouwen, machines, voertuigen, voorraden, banktegoeden en kasgeld.
- Passiva (schulden en eigen vermogen): De manier waarop de bezittingen zijn gefinancierd. Hieronder vallen bijvoorbeeld leningen, schulden aan leveranciers en het eigen vermogen van uw onderneming.
Het totaal van de activa moet gelijk zijn aan het totaal van de passiva. De balans moet dus in evenwicht zijn.
2. Wat is een winst- en verliesrekening?
Een winst- en verliesrekening is een overzicht van alle opbrengsten en kosten van uw onderneming gedurende het kalenderjaar.
Hieruit blijkt of uw onderneming winst of verlies heeft gemaakt.
Voorbeeld
Uw onderneming heeft in het belastingjaar:
- Afl. 150.000 aan opbrengsten.
- Afl. 110.000 aan kosten.
De winst bedraagt Afl. 40.000.
Dit is het resultaat volgens de winst- en verliesrekening. De fiscale winst kan hiervan afwijken, omdat voor de inkomstenbelasting specifieke regels gelden.
3. Wat is een afschrijvingsstaat?
Een afschrijvingsstaat is een overzicht van de bedrijfsmiddelen waarop uw onderneming afschrijft volgens de geldende fiscale regels.
Bedrijfsmiddelen zijn bezittingen die u meerdere jaren voor uw onderneming gebruikt, zoals gebouwen, machines, voertuigen en apparatuur.
De afschrijvingsstaat vermeldt onder andere:
- De aanschafwaarde van het bedrijfsmiddel.
- De afschrijvingen die in voorgaande jaren zijn toegepast.
- De afschrijving over het huidige kalenderjaar.
- De resterende fiscale boekwaarde.
Met de afschrijvingsstaat kunt u bepalen welke afschrijvingskosten u volgens de fiscale regels van uw winst mag aftrekken.
Hoe wordt de jaarlijkse afschrijving berekend?
Om de jaarlijkse afschrijving te berekenen, moet u eerst bepalen:
- De aanschafwaarde: Het bedrag dat u heeft betaald voor het bedrijfsmiddel.
- De levensduur: Het aantal jaren dat u verwacht het bedrijfsmiddel te gebruiken.
- De restwaarde: De geschatte waarde van het bedrijfsmiddel aan het einde van de levensduur.
Er zijn verschillende afschrijvingsmethoden. De meest gebruikelijke methode is de lineaire afschrijving. Hierbij verdeelt u het verschil tussen de aanschafwaarde en de restwaarde in gelijke bedragen over de verwachte gebruiksduur.
Omdat grond normaal gesproken niet in waarde vermindert door gebruik of slijtage, kunt u daarop in beginsel niet afschrijven.
Voorbeeld berekening jaarlijkse afschrijving
U koopt een personenauto voor uw onderneming met de volgende gegevens:
- Aanschafwaarde: Afl. 85.000
- Verwachte gebruiksduur: 5 jaar
- Geschatte restwaarde: Afl. 8.500 (10% van de aanschafwaarde)
De jaarlijkse afschrijving wordt als volgt berekend:
(Afl. 85.000 − Afl. 8.500) ÷ 5 jaar = Afl. 15.300 per jaar.
Dit betekent dat u bij lineaire afschrijving jaarlijks Afl. 15.300 als afschrijvingskosten berekent.
Afschrijvingsbeleid van de Inspecteur
Bij het berekenen van de jaarlijkse afschrijving moet u rekening houden met het afschrijvingsbeleid van de Inspecteur.
In dit beleid zijn voor verschillende bedrijfsmiddelen de levensduur, het afschrijvingspercentage en de restwaarde opgenomen. Zie onderstaande tabel.
Bedrijfsmiddel | Levensduur | Afschrijving | Restwaarde |
Gebouw | 50 jaar 40 jaar | 2% 2½% | 10% 10% |
Verbouwing AZie uitleg hieronder | 50 jaar 40 jaar | 2% 2½% | 10% 10% |
Verbouwing BZie uitleg hieronder | 10 jaar | 10% | Nihil |
Inventaris | 5 jaar 10 jaar | 20% 10% | 10% 10% |
Computer | |||
| 3 jaar 5 jaar | 33⅓% 20% | 10% Nihil |
| 3 jaar 5 jaar | 33⅓% 20% | 10% Nihil |
Machine en installatie | 10 jaar | 10% | 10% |
Auto | |||
| 5 jaar | 20% | 10% |
| 3 jaar | 33⅓% | 15% |
| 10 jaar | 10% | 15% |
| 10 jaar | 10% | 15% |
Goodwill | 5 jaar | 20% | 0% |
Toelichting op het afschrijvingsbeleid
Restwaarde
De restwaarde is de geschatte waarde van een bedrijfsmiddel aan het einde van de levensduur. In het afschrijvingsbeleid wordt de restwaarde uitgedrukt als een percentage van de aanschafwaarde.
Verbouwing A
Als een verbouwing een vast onderdeel van het gebouw wordt, worden de verbouwingskosten bij de waarde van het gebouw opgeteld. Dit wordt activeren genoemd.
De verbouwingskosten worden vervolgens samen met het gebouw afgeschreven volgens de daarvoor geldende levensduur en het afschrijvingspercentage.
Verbouwing B
Als een verbouwing afzonderlijk als bedrijfsmiddel kan worden geregistreerd, kunnen de verbouwingskosten afzonderlijk worden afgeschreven.
De restwaarde wordt op nihil (Afl. 0) gesteld, omdat de resterende waarde van de verbouwing in het gebouw zelf is opgenomen.
Computers
- Hardware
Bij een levensduur van 3 jaar: Een jaarlijkse afschrijving van 33⅓% en een restwaarde van 10% van de aanschafwaarde.
Bij een levensduur van 5 jaar: Een jaarlijkse afschrijving van 20% en een restwaarde van nihil (Afl. 0).
- Mainframe
Voor mainframecomputers gelden de volgende afschrijvingsregels:
Bij een levensduur van 3 jaar: Een jaarlijkse afschrijving van 33⅓% en een restwaarde van 10% van de aanschafwaarde.
Bij een levensduur van 5 jaar: Een jaarlijkse afschrijving van 20% en een restwaarde van nihil (Afl. 0).
- Software
De aanschafkosten van software worden in beginsel direct als bedrijfskosten afgetrokken.
Als de software echter van wezenlijk belang is voor de bedrijfsvoering en als afzonderlijk bedrijfsmiddel moet worden beschouwd, kunnen de kosten worden geactiveerd en over de gebruiksduur worden afgeschreven.
4. Wat is de toelichting op de jaarstukken?
De toelichting geeft aanvullende informatie over de bedragen die in de balans en de winst- en verliesrekening staan.
Hierin wordt bijvoorbeeld uitgelegd:
- Hoe bepaalde bezittingen en schulden zijn gewaardeerd.
- Welke afschrijvingsmethoden zijn toegepast.
- Waaruit bepaalde opbrengsten en kosten bestaan.
- Welke bijzondere financiële gebeurtenissen gedurende het boekjaar hebben plaatsgevonden.
Een toelichting op de jaarstukken kan de Inspecteur helpen om de financiële gegevens van uw onderneming beter te beoordelen. Heeft u deze toelichting beschikbaar? Dan kunt u deze ook uploaden in de sectie Bijlagen. Selecteer bij het uploaden de categorie 11. Balans en jaarrekening.
Bedrijfsgebouwen en terreinen (11c)
Bedrijfsgebouwen en terreinen zijn onroerende goederen die u gebruikt voor uw onderneming en die niet bestemd zijn voor de verkoop.
Voorbeelden zijn:
- Een winkelpand waarin u uw onderneming exploiteert.
- Een kantoorruimte die eigendom is van uw onderneming.
- Een opslagruimte of magazijn.
- Een terrein dat u voor uw bedrijfsactiviteiten gebruikt.
Deze gebouwen en terreinen behoren tot de bedrijfsmiddelen van uw onderneming.
Is uw bedrijfsgebouw geregistreerd voor de grondbelasting?
Indien uw bedrijfsgebouw nog niet is geregistreerd voor de grondbelasting, moet u dat zo spoedig mogelijk doen. Vul het formulier “Registratie onroerend goed” in en lever het in bij Departamento di Impuesto samen met de bijlagen.
Wat is de boekwaarde?
De boekwaarde is de waarde waarvoor een gebouw of terrein in de administratie van uw onderneming staat.
De boekwaarde wordt doorgaans bepaald door de aanschafwaarde te vermeerderen met eventuele investeringen en te verminderen met de toegepaste afschrijvingen.
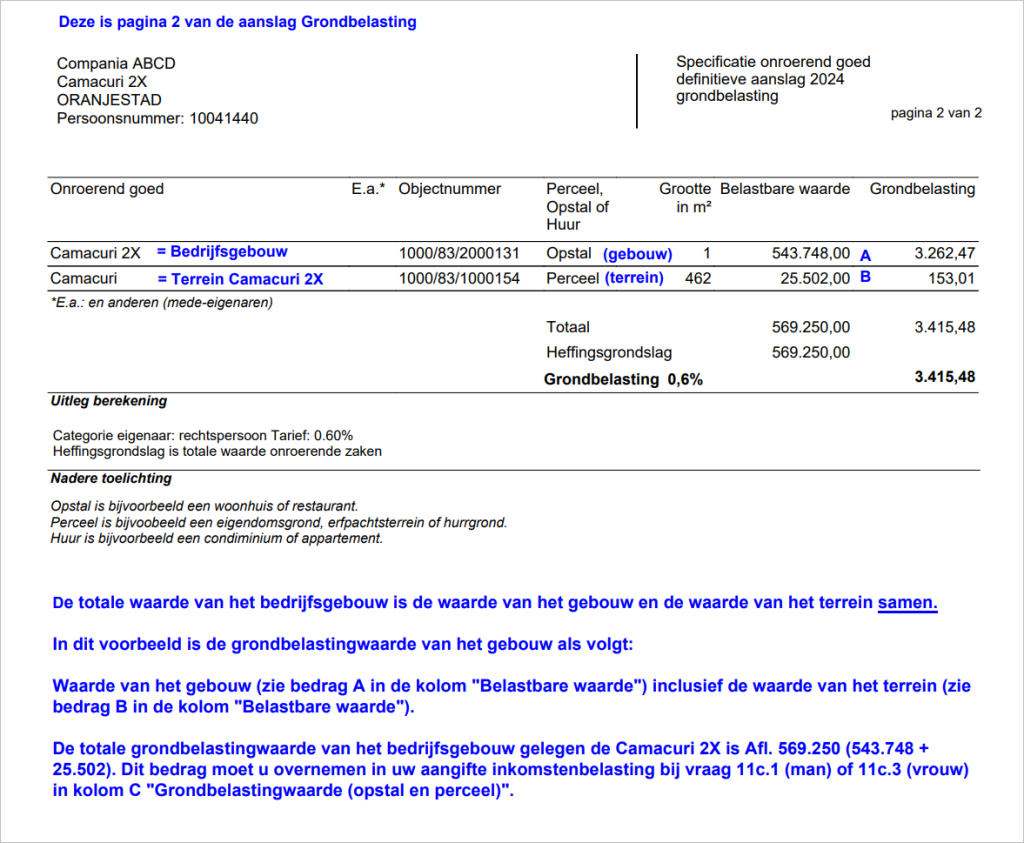
Wat is de grondbelastingwaarde?
De grondbelastingwaarde is de waarde die voor de heffing van grondbelasting aan het onroerend goed is toegekend.
Deze waarde omvat het gebouw (de opstal) en het bijbehorende terrein (het perceel).
U vindt deze waarde op uw definitieve aanslag grondbelasting.
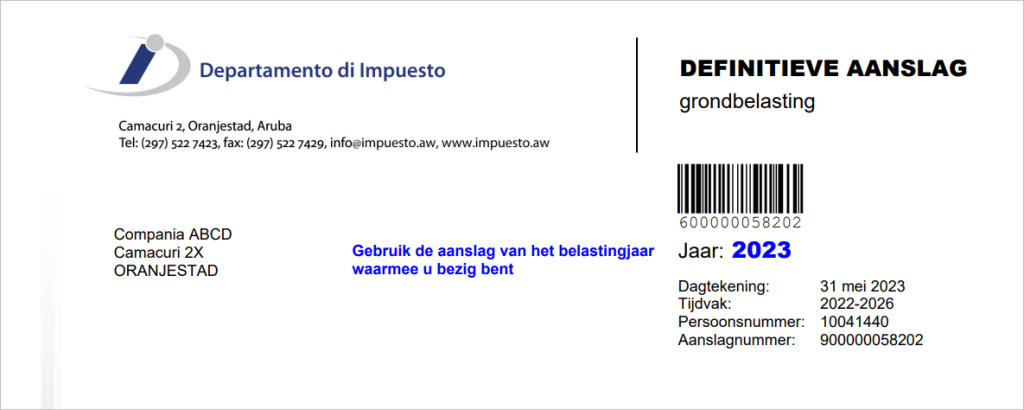
Voorbeeld voorkant aanslag grondbelasting
Voorbeeld achterkant aanslag grondbelasting
Wat zijn afschrijvingskosten van bedrijfsgebouwen?
Afschrijvingskosten zijn kosten die u over meerdere jaren verdeelt, omdat u een bedrijfsmiddel gedurende langere tijd gebruikt.
Een bedrijfsgebouw kan bijvoorbeeld door gebruik en veroudering geleidelijk aan waarde verliezen. Deze waardevermindering kan onder bepaalde voorwaarden als kosten worden afgetrokken van de winst.
Op grond (terrein) zelf mag u niet afschrijven.
Maximale toegestane afschrijvingskosten volgens de wet
Beperking op afschrijvingenVoor bedrijfsgebouwen geldt een wettelijke beperking op de fiscale afschrijving. Volgens artikel 9d van de Landsverordening inkomstenbelasting mag de afschrijving in een belastingjaar niet hoger zijn dan het verschil tussen de boekwaarde en de bodemwaarde. De bodemwaarde bedraagt 50% van de grondbelastingwaarde van het onroerend goed. Let op: Dit verschil is niet automatisch het bedrag dat u in één jaar mag afschrijven. De jaarlijkse afschrijving moet ook voldoen aan de algemene fiscale afschrijvingsregels. Daarbij wordt onder andere rekening gehouden met de aanschafwaarde, de gebruiksduur en de jaarlijkse waardevermindering van het bedrijfsgebouw. VoorbeeldStel dat uw onderneming een bedrijfsgebouw heeft met de volgende waarden:
Berekening
In dit voorbeeld bedraagt de maximale afschrijvingsruimte Afl. 150.000. Dit betekent niet dat u het volledige bedrag in één jaar mag aftrekken. Omdat de normale jaarlijkse afschrijving Afl. 20.000 bedraagt, mag u in dit voorbeeld Afl. 20.000 afschrijven. Zou de normale jaarlijkse afschrijving bijvoorbeeld Afl. 200.000 bedragen, dan mag u op grond van artikel 9d maximaal Afl. 150.000 afschrijven. De boekwaarde mag door de afschrijving namelijk niet onder de bodemwaarde komen. |
Voor de berekening van de maximale toegestane afschrijvingskosten moet u rekening houden met het volgende.
A = Boekwaarde per 1 januari plus de investeringen minus de desinvesteringen
B = Grondbelastingwaarde
C = Bodemwaarde = 50% van de grondbelastingwaarde
D = Verschil tussen A en C
De maximaal toegestane afschrijvingskosten is het verschil tussen de boekwaarde per 1 januari en de bodemwaarde.
Maximale afschrijvingskosten = A minus C
Voorbeeld in cijfers
Stel dat in het boekjaar geen investeringen en desinvesteringen waren.
A = Boekwaarde per 1 januari: 400.000
B = Grondbelastingwaarde 569.250 (zie voorbeeld aanslag grondbelasting hierboven)
C = Bodemwaarde 284.625 (50% van 569.250)
Het maximale bedrag dat u volgens de wet mag afschrijven is:
Boekwaarde bedrijfsgebouw en terrein per 1 januari | 400.000 | + (A) |
Bodemwaarde (= 50% van de grondbelasting waarde) | 284.625 | - (C) |
Maximaal toegestane afschrijvingskosten | 115.375 | (D=A-C) |
| Normale jaarlijkse fiscale afschrijving | 20.000 |
In dit voorbeeld mag u dus niet meer dan Afl. 115.375 aan afschrijvingskosten boeken en aftrekken. Echter, indien de normale afschrijving Afl. 20.000 bedraagt, dan is de normale jaarlijkse fiscale afschrijving Afl. 20.000.
Indien u een hoger bedrag in de invult, zal de Inspecteur dit bedrag corrigeren conform het wettelijk toegestane maximumbedrag.
12. Onroerende goederen
In dit onderdeel geeft u aan of u in het belastingjaar inkomsten uit onroerende goederen heeft ontvangen, zowel in Aruba als in het buitenland. Dit zijn bijvoorbeeld huurinkomsten uit woningen, appartementen, gebouwen of terreinen.
|
Heeft u inkomsten uit onroerende goederen?
- Selecteer Nee als u geen inkomsten uit onroerende goederen heeft ontvangen. Ga verder met onderdeel 13.
- Selecteer Ja als u inkomsten uit onroerende goederen heeft ontvangen. Er verschijnen aanvullende vragen over uw opbrengsten en kosten.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Onroerend goed in Aruba
Vraag 12a – Adres
- Voer het adres van uw onroerend goed in de kolom 12a Adres in. Heeft het onroerend goed geen adres? Voer dan de gegevens over de ligging of het perceel in, bijvoorbeeld Sabana Basora z/n (z/n staat voor zonder nummer).
- Voer in de kolom Opbrengst het totaalbedrag van de inkomsten in dat u gedurende het belastingjaar uit dit onroerend goed heeft ontvangen.
- Voer in de kolom Kosten het totaalbedrag van de aftrekbare kosten in die u voor dit onroerend goed heeft gemaakt.
- Heeft u inkomsten uit meerdere onroerende goederen in Aruba ontvangen? Klik dan op + Adres toevoegen en voer de opbrengsten en kosten voor ieder onroerend goed afzonderlijk in.
- Klik op het prullenbakicoontje om een onroerend goed te verwijderen.
Vraag 12b – Zuivere opbrengst
De zuivere opbrengst uit onroerende goederen in Aruba wordt automatisch berekend door de totale kosten af te trekken van de totale opbrengsten die u bij vraag 12a heeft ingevoerd.
U hoeft zelf geen bedrag in te voeren.
Onroerend goed buiten Aruba
Dit onderdeel is niet van toepassing voor buitenlandse belastingplichtigen
Vraag 12c – Adres
- Voer het adres van uw onroerend goed buiten Aruba in de kolom 12c Adres in. Heeft het onroerend goed geen adres? Voer dan de gegevens over de ligging of het perceel in, bijvoorbeeld Sabana Basora z/n (z/n staat voor zonder nummer).
- Voer in de kolom Opbrengst het totaalbedrag van de inkomsten in dat u gedurende het belastingjaar uit dit onroerend goed heeft ontvangen.
- Voer in de kolom Kosten het totaalbedrag van de aftrekbare kosten in die u voor dit onroerend goed heeft gemaakt.
- Heeft u inkomsten uit meerdere onroerende goederen buiten Aruba ontvangen? Klik dan op + Adres toevoegen en voer de opbrengsten en kosten voor ieder onroerend goed afzonderlijk in.
- Klik op het prullenbakicoontje om een onroerend goed te verwijderen.
Voorbeeld 1
U heeft een woning in Colombia die u gedurende het belastingjaar heeft verhuurd.
- Huuropbrengsten: Afl. 12.000
- Onderhoudskosten: Afl. 15.000
- Verschil: – Afl. 3.000 (negatief)
- Zuivere opbrengst: Afl. 0
In dit voorbeeld zijn de onderhoudskosten hoger dan de huurinkomsten. De zuivere opbrengst kan echter niet lager zijn dan nul. U kunt het resterende bedrag van Afl. 3.000 in het volgende belastingjaar aftrekken.
Voorbeeld 2
U heeft een woning in de Verenigde Staten die u gedurende het belastingjaar heeft verhuurd.
- Huuropbrengsten: Afl. 45.000
- Onderhoudskosten: Afl. 6.500
- Verschil: Afl. 38.500 (positief)
- Zuivere opbrengst: Afl. 38.500
In dit voorbeeld zijn de onderhoudskosten lager dan de huurinkomsten. Daarom zijn deze kosten volledig aftrekbaar.
Vraag 12d – Zuivere opbrengst
De zuivere opbrengst uit onroerende goederen buiten Aruba wordt automatisch berekend door de totale kosten af te trekken van de totale opbrengsten die u bij vraag 12c heeft ingevoerd.
Als de kosten hoger zijn dan de opbrengsten, wordt de zuivere opbrengst automatisch op Afl. 0 gesteld. U hoeft zelf geen bedrag in te voeren.
Het bedrag waarmee de kosten de opbrengsten overschrijden, kunt u in het volgende belastingjaar aftrekken.
Totaal zuivere opbrengst
Vraag 12e – Totaal zuivere opbrengst
De totale zuivere opbrengst wordt automatisch berekend door de zuivere opbrengst uit onroerende goederen in Aruba (12b) en buiten Aruba (12d) bij elkaar op te tellen.
U hoeft zelf geen bedrag in te voeren.
Bijlagen
Upload een gespecificeerd overzicht van uw huurinkomsten en kosten per onroerend goed in de sectie Bijlagen onder de categorie 12. Overzicht huurinkomsten en kosten.
Let op: Het uploaden van dit overzicht is verplicht als u huurinkomsten heeft ontvangen. Als u het overzicht niet uploadt, krijgt u een foutmelding en kunt u uw aangifte niet indienen.
Nadere toelichting bij onderdeel 12 – Onroerende goederen
Wat zijn inkomsten uit onroerende goederen?
Inkomsten uit onroerende goederen zijn inkomsten die u als particulier ontvangt uit bijvoorbeeld de verhuur van een onroerend goed.
Dit kunnen onder andere zijn:
- Huurinkomsten uit een woning of appartement.
- Huurinkomsten uit een gedeelte van uw woning.
- Huurinkomsten uit een kantoorgebouw of ander gebouw.
- Inkomsten uit de verhuur of verpachting van een terrein.
Dit geldt voor onroerende goederen in Aruba en buiten Aruba.
Short-term vacation rentals (kortdurende vakantieverhuur/Airbnb)
Verhuurt u als particulier een woning, een gedeelte van een woning, een appartement of een ander verblijf voor korte periodes aan toeristen (de zogenoemde Airbnb-verhuur)? Dan kunt u de ontvangen huurinkomsten aangeven bij onderdeel 12 Onroerende goederen, onder Onroerend goed in Aruba.
Dit geldt ook als u het verblijf slechts enkele dagen of weken per jaar verhuurt.
Vermeld de huuropbrengsten en de bijbehorende aftrekbare kosten bij het betreffende onroerend goed. Voeg een gespecificeerd overzicht toe van de huurinkomsten en kosten.
Let op:
- Bij verhuur van een verblijf aan toeristen bent u ook verplicht om maandelijks aangifte te doen voor de toeristenheffing (TH) of de bijzondere belasting verblijf (BBV) en het verschuldigde belasting af te dragen. Deze belastingen staan los van uw jaarlijkse aangifte inkomstenbelasting.
- Verhuurt u een Airbnb als onderdeel van de bedrijfsactiviteiten van uw eenmanszaak? Dan geeft u de inkomsten aan bij onderdeel 11 Onderneming.
- De Inspecteur kan op basis van de aard en omvang van uw verhuuractiviteiten beoordelen of sprake is van particuliere verhuur of een onderneming.
Welke kosten zijn aftrekbaar?
U kunt bepaalde kosten die u voor uw onroerend goed heeft gemaakt, aftrekken van de opbrengsten.
Hieronder vallen bijvoorbeeld:
- Onderhoudskosten: Kosten voor schilderwerk, reparaties en ander onderhoud aan het gebouw.
- Erfpachtcanon: Het bedrag dat aan erfpachtcanon heeft betaald.
- Grondbelasting: De grondbelasting die u voor het onroerend goed heeft betaald.
- Verzekeringskosten: Premies voor een brand- of inbraakverzekering van het gebouw. De brandverzekering van de inboedel valt hier niet onder.
Alleen kosten die rechtstreeks verband houden met de verhuur van een onroerend goed mogen van de huurinkomsten worden afgetrokken.
Let op: Kosten voor uw eigen woning waarin u zelf woont, mag u niet als verhuurkosten aftrekken bij onderdeel 12.
Verhuurt u een gedeelte van uw eigen woning? Dan mag u alleen de kosten in aanmerking nemen die betrekking hebben op het verhuurde gedeelte. Kosten die betrekking hebben op uw eigen gebruik van de woning zijn niet aftrekbaar bij dit onderdeel.
Welke kosten zijn niet aftrekbaar?
Kosten voor een uitbreiding of verbetering van een onroerend goed, zoals een bijbouw of verbouwing, zijn niet direct aftrekbaar als onderhoudskosten.
Voorbeeld
U laat een zwembad aanleggen bij uw woning die u verhuurt. De aanlegkosten zijn niet aftrekbaar als onderhoudskosten.
Heeft u al een zwembad en maakt u kosten voor het onderhoud of de reparatie daarvan? Dan kunnen deze kosten wel aftrekbaar zijn.
13. Roerend kapitaal
In dit onderdeel geeft u aan of u in het belastingjaar inkomsten uit roerend kapitaal heeft ontvangen, zoals rente, opbrengsten uit aandelen of de verhuur van roerende goederen.
|
Heeft u inkomsten uit roerend kapitaal?
- Selecteer Nee als u geen inkomsten uit roerend kapitaal heeft ontvangen. Ga verder met onderdeel 14.
- Selecteer Ja als u inkomsten uit roerend kapitaal heeft ontvangen. Er verschijnen aanvullende vragen over uw opbrengsten en kosten.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Geen aanmerkelijkbelang-aandelen
Dit onderdeel gaat over inkomsten uit roerend kapitaal, waaronder aandelen die niet tot een aanmerkelijk belang behoren.
Vraag 13a – Rente
- Voer het totaalbedrag van de rente-inkomsten in dat u gedurende het belastingjaar heeft ontvangen.
Voorbeelden
- Rente op een spaarrekening.
- Obligatierente.
- Rente die u ontvangen heeft op een lening aan iemand anders.
Vraag 13b – Rentevrijstelling
- Voer het bedrag van de rentevrijstelling in waarvoor u in aanmerking komt.
De rentevrijstelling mag niet hoger zijn dan het bedrag van de rente-inkomsten bij vraag 13a.
Rente die u heeft ontvangen op spaartegoeden (spaarrekeningen en termijndeposito’s) bij erkende kredietinstellingen in Aruba of in het buitenland zijn vrijgesteld.
Voorbeeld
U heeft in het jaar ontvangen:
- Rente op een spaarrekening bij een lokale bank: Afl. 2.000
- Obligatierente: Afl. 3.500
- Rente op een lening aan een vriend: Afl. 1.000
In dit geval bedraagt uw rentevrijstelling Afl. 2.000. Rente op spaartegoeden bij erkende kredietinstellingen in en buiten Aruba zijn vrijgesteld.
Obligatierente en rente die u ontvangt op een lening aan een derde (iemand anders) zijn belast. U komt hiervoor niet in aanmerking voor de rentevrijstelling.
Vraag 13c – Saldo rente
Het saldo rente wordt automatisch berekend door de rentevrijstelling (13b) af te trekken van de rente-inkomsten (13a).
U hoeft zelf geen bedrag in te voeren.
Vraag 13d – Verhuuropbrengsten
- Voer het totaalbedrag van de inkomsten in dat u gedurende het belastingjaar uit de verhuur van roerende goederen heeft ontvangen.
Heeft u roerende goederen, bijvoorbeeld meubels, als particulier verhuurd? Vul dan deze inkomsten hier in.
Voorbeeld
U verhuurt een huis. U verhuurt ook een aantal meubels in het huis. De verhuurinkomsten van deze meubels zijn inkomsten uit roerend kapitaal.
Vraag 13e – Overige opbrengsten
- Voer het totaalbedrag van uw overige inkomsten uit roerend kapitaal in, waaronder opbrengsten uit aandelen die niet tot een aanmerkelijk belang behoren.
Voorbeelden
- Inkomsten van opties
- Winstbewijzen
- Lidmaatschapsrechten
- Winstaandeel van een commanditaire vennoot
- Winstuitkering (tantièmes)
- Opbrengsten
- Inkomsten uit aandelen, alleen als u geen aanmerkelijkbelang-aandeelhouder bent
Vraag 13f – Totaal opbrengsten
De totale opbrengsten worden automatisch berekend door het saldo rente (13c), de verhuuropbrengsten (13d) en de overige opbrengsten (13e) bij elkaar op te tellen.
U hoeft zelf geen bedrag in te voeren.
Vraag 13g – Kosten
- Voer het totaalbedrag in van de aftrekbare kosten die u heeft gemaakt om uw inkomsten uit roerend kapitaal te verkrijgen.
U kunt per inkomstenbron de kosten aftrekken die u heeft gemaakt om deze inkomsten te ontvangen.
Let op: De aftrekbare kosten mogen per inkomstenbron niet hoger zijn dan de opbrengsten uit die bron. Heeft u meer kosten gemaakt dan inkomsten ontvangen? Dan kunt u het resterende bedrag in het volgende belastingjaar aftrekken.
Voorbeeld
U ontvangt Afl. 800 aan obligatierente en betaalt Afl. 500 aan inningskosten.
Daarnaast ontvangt u Afl. 1.000 aan inkomsten uit de verhuur van meubels. Hiervoor heeft u Afl. 1.200 aan reparatiekosten gemaakt.
De aftrekbare kosten worden als volgt bepaald:
Obligatierente: De inningskosten van Afl. 500 zijn volledig aftrekbaar, omdat deze lager zijn dan de rente-inkomsten van Afl. 800.
Verhuur van meubels: Van de reparatiekosten van Afl. 1.200 mag u maximaal Afl. 1.000 aftrekken. Het resterende bedrag van Afl. 200 kunt u in het volgende belastingjaar aftrekken.
In dit voorbeeld bedragen de totale aftrekbare kosten Afl. 1.500.
Bijlagen
Upload een gespecificeerd overzicht van uw inkomsten en kosten in de sectie Bijlagen onder de categorie 13. Bewijs roerend kapitaal.
Vraag 13h – Zuivere opbrengst
De zuivere opbrengst wordt automatisch berekend door de kosten (13g) af te trekken van de totale opbrengsten (13f).
U hoeft zelf geen bedrag in te voeren.
Aanmerkelijkbelang-aandelen (25% of meer van de aandelen)
Dit onderdeel gaat over inkomsten die u ontvangt uit aandelen die tot een aanmerkelijk belang behoren.
Lees de nadere toelichting bij onderdeel 6 voor meer informatie over wat een aanmerkelijk belang is en wanneer u dit heeft.
Vraag 13i – Liquidatie-uitkeringen
- Voer het totaalbedrag van de liquidatie-uitkeringen in dat u gedurende het belastingjaar heeft ontvangen.
Een liquidatie-uitkering is een bedrag dat u als aandeelhouder ontvangt wanneer een vennootschap wordt opgeheven (geliquideerd). De uitkering is belast voor zover deze hoger is dan het gemiddeld gestorte kapitaal op uw aandelen. Het gestorte kapitaal is het bedrag dat op de aandelen in de vennootschap is ingebracht.
Voorbeeld
U bezit aandelen in een vennootschap die wordt geliquideerd.
- Ontvangen liquidatie-uitkering: Afl. 50.000
- Gemiddeld gestort kapitaal op uw aandelen: Afl. 20.000
- Belastbaar bedrag: Afl. 30.000
In dit voorbeeld voert u Afl. 30.000 in bij vraag 13i.
Voor liquidatie-uitkeringen kunt u onder bepaalde voorwaarden in aanmerking komen voor een bijzonder belastingtarief. Zie hiervoor de toelichting bij onderdeel 28.
Vraag 13j – Kosten
- Voer het totaalbedrag in van de aftrekbare kosten die verband houden met de liquidatie-uitkeringen.
Hieronder vallen bijvoorbeeld inningskosten en advocaatkosten die rechtstreeks verband houden met de ontvangen uitkeringen. De aftrekbare kosten mogen niet hoger zijn dan de liquidatie-uitkeringen.
Vraag 13k – Zuivere opbrengst
De zuivere opbrengst wordt automatisch berekend door de kosten (13j) af te trekken van de liquidatie-uitkeringen (13i).
U hoeft zelf geen bedrag in te voeren.
Vraag 13l – Imputatiedividend en imputatiebetaling
- Voer het totaalbedrag in van het imputatiedividend en de imputatiebetaling die u gedurende het belastingjaar heeft ontvangen.
Een imputatiedividend is een dividenduitkering van een vennootschap waaraan de Inspecteur de status van imputatie-NV heeft toegekend.
Een imputatiebetaling is een betaling waarop een aandeelhouder onder bepaalde voorwaarden recht kan hebben op grond van de fiscale imputatieregeling.
Beide bedragen behoren tot de inkomsten die u bij deze vraag moet aangeven.
Vraag 13m – Kosten
- Voer het totaalbedrag in van de aftrekbare kosten die verband houden met de inkomsten bij vraag 13l.
Vraag 13n – Zuivere opbrengst
De zuivere opbrengst wordt automatisch berekend door de kosten (13m) af te trekken van het imputatiedividend en de imputatiebetaling (13l).
U hoeft zelf geen bedrag in te voeren.
Vraag 13o.1 – Beginstand rekening-courantschuld
- Voer het totaalbedrag van uw rekening-courantschuld per 1 januari van het belastingjaar in.
Een rekening-courantschuld ontstaat bijvoorbeeld wanneer u als aandeelhouder geld opneemt uit uw eigen vennootschap. Dit bedrag wordt in de administratie geregistreerd als een schuld die u aan de vennootschap heeft.
De beginstand is het bedrag dat u aan het begin van het belastingjaar aan de vennootschap verschuldigd was.
Vraag 13o.2 – Eindstand rekening-courantschuld
- Voer het totaalbedrag van uw rekening-courantschuld per 31 december van het belastingjaar in.
De eindstand is het bedrag dat u aan het einde van het belastingjaar aan de vennootschap verschuldigd was.
Vraag 13o.3 – Dividend excessief lenen
- Voer het bedrag in dat volgens de regeling voor excessief lenen als dividend wordt aangemerkt, indien van toepassing.
Als u geld leent van een vennootschap waarin u een aanmerkelijk belang heeft, kan een deel van uw schuld voor de inkomstenbelasting als dividend worden aangemerkt.
De grens voor excessief lenen is Afl. 500.000. Deze grens geldt voor u en uw echtgenoot of echtgenote samen. Alles wat u méér leent dan Afl. 500.000, wordt belast als dividend.
Bij de berekening wordt rekening gehouden met de totale schulden aan vennootschappen waarin u een aanmerkelijk belang heeft en met de bedragen die in eerdere belastingjaren al zijn belast.
Voorbeeld
U heeft op 31 december van het belastingjaar een schuld van Afl. 600.000 aan uw eigen vennootschap.
- Totale schuld: Afl. 600.000
- Grens excessief lenen: Afl. 500.000
- Verschil: Afl. 100.000
Als er geen bedragen uit eerdere belastingjaren zijn waarmee rekening moet worden gehouden, wordt Afl. 100.000 fiscaal als dividend aangemerkt.
Dit bedrag moet u aangeven, ook als u geen daadwerkelijke dividenduitkering heeft ontvangen.
Vraag 13o.4 – Overige opbrengsten van aandelen
- Voer het totaalbedrag van uw overige opbrengsten uit aanmerkelijkbelang-aandelen over het belastingjaar in.
Het gaat om opbrengsten die u niet al bij de voorgaande vragen heeft aangegeven.
Hieronder vallen bijvoorbeeld:
- Dividenduitkeringen: Winst die een vennootschap uitkeert aan haar aandeelhouders.
- Inkoop van aandelen: Het belastbare voordeel dat ontstaat wanneer een vennootschap haar eigen aandelen van u inkoopt.
- Bonusaandelen: Extra aandelen die u als aandeelhouder ontvangt in plaats van een uitkering in geld. De nominale waarde kan onder bepaalde voorwaarden belast zijn.
Vraag 13p – Kosten
- Voer het totaalbedrag in van de aftrekbare kosten die u heeft gemaakt om de opbrengsten bij vragen 13o.3 en 13o.4 te verkrijgen.
Het gaat om kosten die rechtstreeks verband houden met deze inkomsten en die volgens de fiscale regels aftrekbaar zijn.
Vraag 13q – Zuivere opbrengst
De zuivere opbrengst wordt automatisch berekend door de kosten (13p) af te trekken van het dividend uit excessief lenen (13o.3) en de overige opbrengsten van aandelen (13o.4).
U hoeft zelf geen bedrag in te voeren.
Vraag 13r – Totaal zuivere opbrengst
De totale zuivere opbrengst uit roerend kapitaal wordt automatisch berekend door de volgende bedragen bij elkaar op te tellen:
- 13h: Zuivere opbrengst uit roerend kapitaal, waaronder inkomsten uit aandelen die niet tot een aanmerkelijk belang behoren.
- 13k: Zuivere opbrengst uit liquidatie-uitkeringen.
- 13n: Zuivere opbrengst uit imputatiedividend en imputatiebetaling.
- 13q: Zuivere opbrengst uit dividend uit excessief lenen en overige opbrengsten van aandelen.
U hoeft zelf geen bedrag in te voeren.
Nadere toelichting bij onderdeel 13 – Roerend kapitaal
In dit onderdeel geeft u uw inkomsten uit roerend kapitaal aan. Er wordt onderscheid gemaakt tussen inkomsten uit aandelen die niet tot een aanmerkelijk belang behoren en inkomsten uit aandelen die wel tot een aanmerkelijk belang behoren.
Geen aanmerkelijkbelang-aandelen
Onder deze categorie vallen bijvoorbeeld de volgende inkomsten:
- Rente op een spaarrekening.
- Rente op obligaties.
- Rente op geld dat u aan iemand anders heeft uitgeleend.
- Inkomsten uit de verhuur van roerende goederen, zoals meubels die u samen met een woning verhuurt.
- Dividend en andere opbrengsten uit aandelen die niet tot een aanmerkelijk belang behoren.
Hieronder vallen ook inkomsten uit roerend kapitaal die u uit het buitenland ontvangt.
Aanmerkelijkbelang-aandelen (25% of meer van de aandelen)
Dit onderdeel gaat over inkomsten die u ontvangt uit aandelen die tot een aanmerkelijk belang behoren.
Hieronder vallen:
- Liquidatie-uitkeringen
- Imputatiedividend en imputatiebetalingen
- Dividend uit excessief lenen
- Overige opbrengsten van aandelen
Lees de nadere toelichting bij onderdeel 6 voor meer informatie over wat een aanmerkelijk belang is en wanneer u dit heeft.
14. Periodieke uitkeringen
In dit onderdeel geeft u de periodieke uitkeringen aan die u gedurende het belastingjaar heeft ontvangen. Dit zijn uitkeringen die u regelmatig ontvangt, bijvoorbeeld maandelijks of per kwartaal.
Let op: Heeft u een periodieke uitkering in natura ontvangen, bijvoorbeeld doordat iemand uw huur betaalt? Voer dan de geldwaarde hiervan in.
Woont u in Aruba en heeft u periodieke uitkeringen uit het buitenland ontvangen ? Dan moet u deze ook aangeven.
|
Heeft u periodieke uitkeringen?
- Selecteer Nee als u geen periodieke uitkeringen heeft ontvangen. Ga verder met onderdeel 15.
- Selecteer Ja als u periodieke uitkeringen heeft ontvangen. Er verschijnen aanvullende vragen over uw uitkeringen en kosten.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Vraag 14a – AWW-uitkering
- Voer het totaalbedrag in van de AWW-uitkering die u gedurende het belastingjaar van de Sociale Verzekeringsbank (SVb) Aruba heeft ontvangen.
De AWW (Algemene Weduwen- en Wezenverzekering) is een uitkering voor weduwen, weduwnaars en wezen. Bij deze vraag gaat het om het weduwen- of weduwnaarspensioen dat u van de SVb Aruba heeft ontvangen.
Let op:
- Heeft u een weduwen- of weduwnaarspensioen uit het buitenland ontvangen, bijvoorbeeld uit Nederland of Curaçao? Voer dit bedrag dan in bij vraag 14h Overige periodieke uitkeringen.
- Heeft u een wezenpensioen voor uw minderjarige kinderen ontvangen? Geef dit dan aan bij onderdeel 27 Zuiver inkomen minderjarige kinderen.
Upload de jaaropgaaf van de SVb Aruba in de sectie Bijlagen onder de categorie 14. Bewijs periodieke uitkering.
Vraag 14b – Vrijstelling AWW-uitkering
Voor de AWW-uitkering geldt een vrijstelling tot een bepaald maximumbedrag. Deze vrijstelling is afhankelijk van het jaarlijkse bedrag van de gehuwden-AOV-uitkering en het belastingvrije bedrag.
Als het belastingvrije bedrag hoger is dan de jaarlijkse gehuwden-AOV-uitkering, bedraagt de AWW-vrijstelling Afl. 0.
Het bedrag van de vrijstelling wordt automatisch berekend. U hoeft zelf geen bedrag in te voeren.
Vraag 14c – Saldo AWW-uitkering
Het saldo wordt automatisch berekend door de vrijstelling (14b) af te trekken van de AWW-uitkering (14a).
U hoeft zelf geen bedrag in te voeren.
Vraag 14d – AOV-uitkering
- Voer het totaalbedrag in van de AOV-uitkering die u gedurende het belastingjaar van de SVb Aruba heeft ontvangen.
De AOV (Algemene Ouderdomsverzekering) is een ouderdomspensioen dat de SVb Aruba uitbetaalt aan personen die de pensioengerechtigde leeftijd (65 jaar) hebben bereikt.
Let op: Heeft u een ouderdomspensioen uit het buitenland ontvangen, bijvoorbeeld AOW uit Nederland of AOV uit Curaçao? Voer dit bedrag dan in bij vraag 14h Overige periodieke uitkeringen.
Upload de jaaropgaaf van de SVb Aruba in de sectie Bijlagen. Selecteer bij het uploaden de categorie 14. Bewijs periodieke uitkering.
Vraag 14e – Alimentatie van ex-echtgenoot
- Voer het totaalbedrag in van de alimentatie die u gedurende het belastingjaar van uw ex-echtgenoot of van uw echtgenoot van wie u duurzaam gescheiden leeft, heeft ontvangen.
Het gaat om alimentatie voor uw eigen levensonderhoud.
Heeft u alimentatie in natura ontvangen, bijvoorbeeld doordat uw ex-partner de huur van uw woning heeft betaald? Voer dan de geldwaarde hiervan in.
Vraag 14f – Onderstand
- Voer het totaalbedrag in van de onderstand (bijstand) die u gedurende het belastingjaar van de Directie Sociale Zaken van Aruba heeft ontvangen.
Upload het jaaroverzicht van uw ontvangen onderstand in de sectie Bijlagen. Selecteer bij het uploaden de categorie 14. Bewijs periodieke uitkering.
U kunt dit jaaroverzicht aanvragen bij de Directie Sociale Zaken.
Vraag 14g – Lijfrenten
- Voer het totaalbedrag in van de lijfrente-uitkeringen die u gedurende het belastingjaar heeft ontvangen.
Een lijfrente is een uitkering die u op afgesproken tijdstippen ontvangt, bijvoorbeeld maandelijks, op basis van een lijfrenteverzekering of een andere lijfrenteovereenkomst.
Upload het jaaroverzicht van uw ontvangen lijfrente-uitkeringen in de sectie Bijlagen. Selecteer bij het uploaden de categorie 14. Bewijs periodieke uitkering.
Vraag 14h – Overige periodieke uitkeringen
- Voer het totaalbedrag in van de overige periodieke uitkeringen die u gedurende het belastingjaar heeft ontvangen en die u niet bij de voorgaande vragen heeft aangegeven.
Hieronder vallen bijvoorbeeld:
- AOW- en WAO-uitkeringen uit Nederland.
- AOV-uitkeringen uit Curaçao.
- Weduwen- of weduwnaarspensioenen uit het buitenland.
- Periodieke uitkeringen die u ontvangt in verband met het stoppen van uw bedrijf.
- Periodieke uitkeringen die u ontvangt als compensatie voor gemiste arbeidsinkomsten.
Vraag 14i – Totaal periodieke uitkeringen
Het totaalbedrag wordt automatisch berekend door het saldo van de AWW-uitkering (14c) en de bedragen bij vragen 14d tot en met 14h bij elkaar op te tellen.
U hoeft zelf geen bedrag in te voeren.
Vraag 14j – Kosten
- Voer het totaalbedrag in van de aftrekbare kosten die u heeft gemaakt om uw periodieke uitkeringen te ontvangen.
U kunt per periodieke uitkering de kosten aftrekken die rechtstreeks verband houden met het ontvangen van die uitkering. Denk bijvoorbeeld aan advocaatkosten voor het verkrijgen van alimentatie of inningskosten van een lijfrente-uitkering.
Let op: De aftrekbare kosten mogen per periodieke uitkering niet hoger zijn dan de ontvangen uitkering. Heeft u meer kosten gemaakt dan inkomsten ontvangen? Dan kunt u het resterende bedrag in het volgende belastingjaar aftrekken.
Voorbeeld
U ontvangt Afl. 5.000 aan alimentatie van uw ex-echtgenoot en betaalt Afl. 6.000 aan advocaatkosten.
Daarnaast ontvangt u Afl. 8.000 aan lijfrente-uitkeringen. Hiervoor heeft u Afl. 400 aan inningskosten betaald.
De aftrekbare kosten worden als volgt bepaald:
- Alimentatie: Van de advocaatkosten van Afl. 6.000 mag u maximaal Afl. 5.000 aftrekken. Het resterende bedrag van Afl. 1.000 kunt u in het volgende belastingjaar aftrekken.
- Lijfrente: De inningskosten van Afl. 400 zijn volledig aftrekbaar, omdat deze lager zijn dan de ontvangen lijfrente-uitkeringen.
In dit voorbeeld bedragen de totale aftrekbare kosten Afl. 5.400.
Upload een gespecificeerd overzicht van uw uitkeringen en de bijbehorende kosten in de sectie Bijlagen onder de categorie 14. Bewijs periodieke uitkering.
Vraag 14k – Zuivere opbrengst
De zuivere opbrengst wordt automatisch berekend door de aftrekbare kosten (14j) af te trekken van de totale periodieke uitkeringen (14i).
U hoeft zelf geen bedrag in te voeren.
Nadere toelichting bij onderdeel 14 – Periodieke uitkeringen
Niet-belaste periodieke uitkeringen
Ontvangt u regelmatig geld of andere ondersteuning van familieleden, zoals uw ouders, grootouders, kinderen, kleinkinderen, broers, zussen of schoonfamilie? Dan zijn deze uitkeringen in principe niet belast.
U hoeft deze uitkeringen daarom niet aan te geven.
Let op: Ontvangt u de uitkering als vergoeding voor werk of een andere tegenprestatie? Dan zijn deze inkomsten belastbaar.
15. Overige inkomsten
In dit onderdeel geeft u overige inkomsten aan, zoals afkoopsommen, schadeloosstellingen, tegemoetkomingen en bepaalde inkomsten uit aanmerkelijkbelang-aandelen.
|
Heeft u overige inkomsten?
- Selecteer Nee als u geen overige inkomsten heeft ontvangen. Ga verder met onderdeel 16.
- Selecteer Ja als u overige inkomsten heeft ontvangen. Er verschijnen aanvullende vragen over uw inkomsten.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Afkoopsommen, schadeloosstellingen en tegemoetkomingen
- Afkoopsommen: Een eenmalig bedrag dat u ontvangt ter vervanging van inkomsten die u anders in de toekomst zou ontvangen.
- Schadeloosstellingen: Vergoedingen die u ontvangt voor geleden schade, bijvoorbeeld vanwege het verlies van inkomsten.
- Tegemoetkomingen: Gedeeltelijke vergoedingen voor gemaakte kosten of geleden schade.
Het gaat bij dit onderdeel om bedragen die u bijvoorbeeld heeft ontvangen omdat u bent gestopt met uw werkzaamheden, afstand heeft gedaan van uw aandeel in een onderneming of inkomsten misloopt.
Vraag 15a – Totale waarde
- Voer de totale waarde in van de afkoopsommen, schadeloosstellingen en tegemoetkomingen die u gedurende het belastingjaar heeft ontvangen.
Let op: Voer alleen de inkomsten in die u niet al heeft aangegeven bij onderdeel 7 Bestaande dienstbetrekking of onderdeel 8 Vroegere dienstbetrekking. Een afkoopsom van uw pensioen die u al bij onderdeel 8 heeft aangegeven, hoeft u hier bijvoorbeeld niet opnieuw in te voeren.
Vraag 15b – Het ontvangen bedrag is in de vorm van een stamrecht
Deze vraag is niet van toepassing indien u een buitenlandse belastingplichtige bent.
- Vink het vakje aan indien u de afkoopsom, schadeloosstelling of tegemoetkoming in de vorm van een stamrecht heeft ontvangen.
Een stamrecht geeft u het recht om een bedrag in de vorm van periodieke uitkeringen te ontvangen, bijvoorbeeld elke maand.
Een afkoopsom, schadeloosstelling of tegemoetkoming die u in de vorm van een stamrecht ontvangt, kan onder bepaalde voorwaarden onbelast zijn. Voor meer informatie over de voorwaarden kunt u contact opnemen met de Inspecteur.
Vervreemding van aanmerkelijkbelang-aandelen
Dit onderdeel gaat over de verkoop of andere overdracht van aandelen of winstbewijzen die tot een aanmerkelijk belang behoren.
Lees de nadere toelichting bij onderdeel 6 voor meer informatie over wat een aanmerkelijk belang is.
Vraag 15c – Overdrachtsprijs aandelen/winstbewijzen
- Voer het totale bedrag in dat u voor de overdracht van uw aandelen of winstbewijzen heeft ontvangen.
Vraag 15d – Verkrijgingsprijs aandelen/winstbewijzen
- Voer de verkrijgingsprijs in van de aandelen of winstbewijzen die u heeft overgedragen.
De verkrijgingsprijs is het bedrag waarvoor u de aandelen of winstbewijzen oorspronkelijk heeft verkregen.
Vraag 15e – Resultaat
Het resultaat wordt automatisch berekend door de verkrijgingsprijs (15d) af te trekken van de overdrachtsprijs (15c).
U hoeft zelf geen bedrag in te voeren.
Vraag 15f – De vervreemding heeft plaatsgevonden in het kader van een aandelenruil
Deze vraag is niet van toepassing indien u een buitenlandse belastingplichtige bent.
- Vink het vakje aan indien u uw aandelen heeft overgedragen in ruil voor aandelen in een andere vennootschap.
Vraag 15g – De overdrachtsprijs is ontvangen in de vorm van een stamrecht
Deze vraag is niet van toepassing indien u een buitenlandse belastingplichtige bent.
- Vink het vakje aan indien u de overdrachtsprijs in de vorm van een stamrecht heeft ontvangen.
Een stamrecht geeft u het recht om een bedrag in de vorm van periodieke uitkeringen te ontvangen, bijvoorbeeld elke maand.
Vervreemding bij liquidatie
Dit onderdeel gaat over aandelen die u bezit in een vennootschap die wordt opgeheven (geliquideerd).
Vraag 15h – Overdrachtsprijs aandelen
- Voer het totale bedrag in dat u bij de liquidatie voor uw aandelen heeft ontvangen.
Vraag 15i – Op aandelen gestort kapitaal
- Voer het bedrag in van het kapitaal dat op uw aandelen is gestort.
Vraag 15j – Resultaat
Het resultaat wordt automatisch berekend door het op de aandelen gestorte kapitaal (15i) af te trekken van de overdrachtsprijs (15h).
U hoeft zelf geen bedrag in te voeren.
Vraag 15k – De overdrachtsprijs is ontvangen in de vorm van een stamrecht
Deze vraag is niet van toepassing indien u een buitenlandse belastingplichtige bent.
- Vink het vakje aan indien u de overdrachtsprijs in de vorm van een stamrecht heeft ontvangen.
Een stamrecht geeft u het recht om een bedrag in de vorm van periodieke uitkeringen te ontvangen, bijvoorbeeld elke maand.
Niet uitgekeerde winst AVV
Vraag 15l – Niet-uitgekeerde winst
- Voer het bedrag in van de niet-uitgekeerde winst van een Aruba vrijgestelde vennootschap (AVV) waarop u gedurende het belastingjaar recht heeft.
Een AVV is een vennootschap die onder bepaalde voorwaarden is vrijgesteld van winstbelasting.
Woont u in Aruba en heeft u rechtstreeks of via een andere vennootschap recht op de winst van een AVV? Dan kan uw aandeel in de winst belastbaar zijn, ook als de AVV deze winst niet aan u heeft uitgekeerd.
Dit geldt wanneer de activiteiten van de AVV gedurende het hele boekjaar beperkt zijn tot bepaalde activiteiten die in de wet zijn vastgelegd.
Voorbeeld
Een AVV heeft in het belastingjaar Afl. 100.000 winst gemaakt. U heeft recht op 40% van deze winst.
De AVV besluit de winst niet uit te keren.
Als de fiscale voorwaarden op u van toepassing zijn, moet u toch Afl. 40.000 aangeven bij vraag 15l.
Let op: Of de niet-uitgekeerde winst belastbaar is, hangt af van de activiteiten van de AVV en uw recht op de winst. Neem bij twijfel contact op met de Inspecteur.
Totaal overige inkomsten
Vraag 15m – Overige inkomsten
Het totaalbedrag wordt automatisch berekend door de bedragen bij vragen 15a, 15e, 15j en 15l bij elkaar op te tellen.
U hoeft zelf geen bedrag in te voeren.
Vraag 15n – Onbelaste waarde
- Voer het bedrag in van uw overige inkomsten dat volgens de fiscale regels onbelast is.
Of een bedrag onbelast is, hangt af van de soort inkomsten en de voorwaarden die daarvoor gelden. Neem bij twijfel contact op met de Inspecteur.
Vraag 15o – Resultaat overige inkomsten
Het resultaat wordt automatisch berekend door de onbelaste waarde (15n) af te trekken van de overige inkomsten (15m).
U hoeft zelf geen bedrag in te voeren.
Bijlagen
Upload de bewijsstukken van uw overige inkomsten in de sectie Bijlagen. Selecteer bij het uploaden de categorie 15. Bewijs overig inkomen.
Nadere toelichting bij onderdeel 15 – Overige inkomsten
Verschil tussen dividend en de verkoop van aandelen
Ontvangt u dividend uit aandelen die tot een aanmerkelijk belang behoren? Dan geeft u dit aan bij onderdeel 13 Roerend kapitaal.
Verkoopt u deze aandelen of draagt u ze over? Dan geeft u het resultaat aan bij onderdeel 15 Overige inkomsten.
Overdracht van aandelen zonder verkoopprijs
Draagt u aandelen die tot een aanmerkelijk belang behoren over zonder daarvoor een bedrag te ontvangen, bijvoorbeeld door een schenking? Dan kan toch sprake zijn van een belastbaar voordeel.
In dat geval kan de waarde van de aandelen op het moment van overdracht worden gebruikt om het resultaat te berekenen.
Dit geldt ook wanneer de overeengekomen prijs niet overeenkomt met de werkelijke waarde van de aandelen.
16. Onzuiver inkomen
In dit onderdeel ziet u een overzicht van uw inkomsten uit de voorgaande onderdelen van de aangifte.
| Bent u gehuwd? Dan worden de inkomsten van u en uw echtgenoot of echtgenote afzonderlijk weergegeven in de kolommen Man en Vrouw. Het onzuiver inkomen wordt voor ieder afzonderlijk berekend. |
De bedragen worden automatisch overgenomen en bij elkaar opgeteld om uw onzuiver inkomen te berekenen.
U hoeft in dit onderdeel zelf geen bedragen in te voeren.
Vraag 16a – Arbeid
Het bedrag wordt automatisch overgenomen van vraag 10a Totaal arbeid.
Vraag 16b – Onderneming
Het bedrag wordt automatisch overgenomen van vraag 11v Resultaat onderneming.
Vraag 16c – Onroerende goederen
Het bedrag wordt automatisch overgenomen van vraag 12e Totaal zuivere opbrengst.
Vraag 16d – Roerend kapitaal
Het bedrag wordt automatisch overgenomen van vraag 13r Totaal zuivere opbrengst.
Vraag 16e – Periodieke uitkeringen
Het bedrag wordt automatisch overgenomen van vraag 14k Zuivere opbrengst.
Vraag 16f – Overige inkomsten
Het bedrag wordt automatisch overgenomen van vraag 15o Resultaat overige inkomsten.
Vraag 16g – Onzuiver inkomen
Het onzuiver inkomen wordt automatisch berekend door de bedragen bij vragen 16a tot en met 16f bij elkaar op te tellen.
U hoeft zelf geen bedrag in te voeren.
Heffingsgrondslag voor de premies AOV/AWW en AZV
Het onzuiver inkomen vormt ook de basis (grondslag) voor de berekening van de premies AOV/AWW en AZV.
Voor deze premies wordt eerst het premie-inkomen bepaald. Dit is het inkomen waarover u volgens de wettelijke regels premie moet betalen.
Er geldt een maximuminkomen waarover premies worden berekend. Dit wordt de premiegrens genoemd. Is uw premie-inkomen hoger dan deze grens? Dan betaalt u geen premie over het bedrag boven de grens.
Bekijk de geldende premiegrenzen en maximumpremies:
17. Aftrek voor kosten van hoofdverblijf
In dit onderdeel geeft u de aftrekbare kosten aan voor uw eigen woning die uw hoofdverblijf is. Deze kosten worden aangemerkt als persoonlijke lasten die u onder bepaalde voorwaarden van uw inkomen kunt aftrekken.
Het gaat bijvoorbeeld om hypotheekrente en kosten van een geldlening die u heeft afgesloten voor de aankoop, het onderhoud of de verbetering van uw eigen woning.
|
Heeft u aftrekbare kosten voor uw hoofdverblijf?
- Selecteer Nee als u geen aftrekbare kosten voor uw hoofdverblijf heeft. Ga verder met onderdeel 18.
- Selecteer Ja als u aftrekbare kosten voor uw hoofdverblijf heeft. Er verschijnen aanvullende vragen.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Hoofdverblijf is een beschermd monument
Is uw hoofdverblijf een beschermd monument?
- Selecteer Ja als uw woning officieel is aangewezen als beschermd monument op grond van de Monumentenverordening (AB 1991 no. GT 46).
- Selecteer Nee als uw woning geen beschermd monument is.
Vraag 17h – Kosten van onderhoud hoofdverblijf beschermd monument
- Voer het totaalbedrag in van de onderhoudskosten die u gedurende het belastingjaar heeft gemaakt voor uw hoofdverblijf dat een beschermd monument is.
De aftrekbaarheid is beperkt tot de kosten van onderhoud, aangezien de kosten van renovatie en verbetering ten laste zouden moeten komen van het monumentenfonds, waarbij er toezicht is op de juiste aanwending van de subsidie.
Upload het bewijs dat uw hoofdverblijf officieel is aangewezen als beschermd monument in de sectie Bijlagen. Selecteer bij het uploaden de categorie 17h. Bewijs beschermd monument.
Vraag 17i – Aftrek kosten onderhoud hoofdverblijf beschermd monument
De aftrek wordt automatisch berekend op basis van de onderhoudskosten bij vraag 17h, tot een maximum van Afl. 5.000.
U hoeft zelf geen bedrag in te voeren.
Geldlening hoofdverblijf
Vraag 17j – Beginstand hypotheekschuld
- Voer het totale bedrag in van uw openstaande hypotheekschuld per 1 januari van het belastingjaar.
Let op: Het invullen van deze vraag is verplicht.
Vraag 17k – Eindstand hypotheekschuld
- Voer het totale bedrag in van uw openstaande hypotheekschuld per 31 december van het belastingjaar.
Let op: Het invullen van deze vraag is verplicht.
Vraag 17l – Schuldeiser
- Klik op + Schuldeiser toevoegen.
- Voer de naam in van de bank of andere schuldeiser bij wie u de hypotheek of geldlening heeft afgesloten.
- Voer het totaalbedrag in van de rente en andere aftrekbare kosten die u gedurende het belastingjaar aan deze schuldeiser heeft betaald.
- Heeft u meerdere schuldeisers? Klik dan op + Schuldeiser toevoegen om voor elke schuldeiser een aparte rij toe te voegen.
Onder de aftrekbare kosten vallen bijvoorbeeld notariskosten voor het aangaan van de hypothecaire lening, hypotheekkosten, verschotten en premies voor een risicoverzekering. Deze verzekering gaat in bij het afsluiten van de hypotheek en eindigt wanneer de hypotheek afloopt.
Vraag 17m – Totaal renten en kosten
Het totaalbedrag wordt automatisch berekend door de rente en kosten van alle geldleningen bij vraag 17l bij elkaar op te tellen.
U hoeft zelf geen bedrag in te voeren.
Vraag 17n – Aftrek voor geldlening hoofdverblijf
De aftrek wordt automatisch berekend op basis van het totaalbedrag bij vraag 17m, tot een maximum van Afl. 40.000.
U hoeft zelf geen bedrag in te voeren.
Bijlagen
Upload een gespecificeerd overzicht van de betaalde rente en kosten per geldlening in de sectie Bijlagen. Selecteer bij het uploaden de categorie 17l. Overzicht hypotheekrente.
Nadere toelichting bij onderdeel 17 – Aftrek voor kosten van hoofdverblijf
Geldlening voor meerdere doeleinden
Heeft u uw hypotheek verhoogd of een andere geldlening afgesloten en het geleende bedrag niet volledig voor uw eigen woning gebruikt? Dan mag u bij onderdeel 17 alleen de rente en kosten aftrekken die betrekking hebben op het deel dat u voor uw eigen woning heeft gebruikt.
De rente en kosten voor het overige deel kunt u bij onderdeel 18 Aftrek voor overige geldleningen aangeven, voor zover deze aftrekbaar zijn.
Voorbeeld
U heeft uw hypotheek verhoogd met Afl. 25.000. Dit bedrag heeft u als volgt gebruikt:
| Besteding | Bedrag |
|---|---|
| Reparatie van het dak van uw eigen woning | Afl. 10.000 |
| Aankoop van een tweedehands auto | Afl. 10.000 |
| Vakantie | Afl. 5.000 |
| Totaal | Afl. 25.000 |
Van de extra lening heeft u 40% gebruikt voor het onderhoud van uw eigen woning.
Daarom mag u 40% van de rente en aftrekbare kosten van deze extra lening aangeven bij onderdeel 17.
De overige 60% heeft betrekking op de auto en de vakantie. De rente en kosten van dit deel kunt u bij onderdeel 18 aangeven, voor zover deze aftrekbaar zijn.
Aflossing van uw hypotheek
De aflossing van uw hypotheek is niet aftrekbaar. U kunt alleen de betaalde rente en bepaalde kosten van de geldlening aftrekken.
18. Aftrek voor overige geldleningen
In dit onderdeel geeft u de aftrekbare rente en kosten van persoonlijke leningen en de betaalde rente, kosten en aflossingen van studieleningen aan. Deze uitgaven worden aangemerkt als persoonlijke lasten die u onder bepaalde voorwaarden van uw inkomen kunt aftrekken.
|
Heeft u aftrekbare kosten voor overige geldleningen?
- Selecteer Nee als u geen aftrekbare kosten voor overige geldleningen heeft. Ga verder met onderdeel 19.
- Selecteer Ja als u aftrekbare kosten voor overige geldleningen heeft. Er verschijnen aanvullende vragen over uw persoonlijke leningen en studieleningen.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Persoonlijke leningen
Bij persoonlijke leningen kunt u de betaalde rente en bepaalde kosten aftrekken. Het gaat bijvoorbeeld om rente en kosten op een persoonlijke lening of financieringskosten (finance charges) van een creditcard. De jaarlijkse lidmaatschapskosten (membership fee) van een creditcard zijn niet aftrekbaar.
Vraag 18a – Schuldeiser
- Klik op + Schuldeiser toevoegen.
- Voer de naam in van de bank of andere schuldeiser bij wie u de lening heeft afgesloten.
- Voer het totaalbedrag in van de rente en fiscaal aftrekbare kosten die u gedurende het belastingjaar aan deze schuldeiser heeft betaald.
- Heeft u meerdere schuldeisers? Klik op + Schuldeiser toevoegen om voor elke lening een aparte rij toe te voegen.
Vraag 18b – Totaal renten en kosten
Het totaalbedrag wordt automatisch berekend door de rente en kosten van alle leningen bij vraag 18a bij elkaar op te tellen.
U hoeft zelf geen bedrag in te voeren.
Vraag 18c – Aftrek voor persoonlijke leningen
De aftrek wordt automatisch berekend op basis van het totaalbedrag bij vraag 18b, tot een maximum van Afl. 5.000.
U hoeft zelf geen bedrag in te voeren.
Voorbeeld
U heeft gedurende het belastingjaar Afl. 8.000 aan rente en aftrekbare kosten voor persoonlijke leningen betaald.
In dit voorbeeld krijgt u een maximale aftrek van Afl. 5.000.
Bijlagen
Upload een gespecificeerd overzicht van de betaalde rente en kosten per lening in de sectie Bijlagen. Selecteer bij het uploaden de categorie 18a. Lening- en renteoverzicht.
Studieleningen
Bij studieleningen kunt u onder bepaalde voorwaarden de betaalde rente, kosten en aflossingen aftrekken.
Voor deze aftrek gelden de volgende voorwaarden:
- De studielening is afgesloten voor een opleiding of studie die u voorbereidt op een beroep. Een middelbare schoolopleiding of een losse cursus komt hiervoor niet in aanmerking.
- De studielening is afgesloten bij DUO, het Land Aruba of een kredietinstelling, zoals een bank.
- U kunt maximaal Afl. 10.000 per jaar aftrekken.
- U kunt maximaal 10 jaren gebruikmaken van deze aftrek.
Vraag 18d – Gegevens studie
- Klik op + Studie toevoegen.
- Voer bij Naam studie de naam in van de opleiding of studie die u heeft gevolgd.
- Voer bij Niveau het opleidingsniveau in, bijvoorbeeld MBO, HBO of universitair onderwijs.
- Selecteer bij Diploma Ja als u een diploma heeft behaald. Selecteer anders Nee.
- Vink het vakje aan bij de persoon die de studie heeft gevolgd, Man of Vrouw.
Heeft u meerdere studies waarvoor u een studielening heeft afgesloten? Klik dan op + Studie toevoegen om de gegevens van elke studie afzonderlijk in te voeren.
Vraag 18e – Aantal jaren geclaimde aftrek
- Voer het aantal jaren in waarin u gebruik heeft gemaakt van de aftrek voor uw studielening, inclusief het belastingjaar waarvoor u aangifte doet.
U kunt maximaal 10 jaren gebruikmaken van deze aftrek.
Voorbeeld
U heeft in 2023 voor het eerst aftrek voor uw studielening geclaimd. Als u ook in de daaropvolgende jaren aftrek claimt, is 2025 het derde jaar.
In dit voorbeeld voert u 3 in.
Vraag 18f – Beginstand schuld studielening
- Voer het totale bedrag in van uw openstaande studielening per 1 januari van het belastingjaar.
Vraag 18g – Eindstand schuld studielening
- Voer het totale bedrag in van uw openstaande studielening per 31 december van het belastingjaar.
Vraag 18h – Schuldeiser
- Klik op + Schuldeiser toevoegen.
- Voer de naam in van de instantie of kredietinstelling waarbij u de studielening heeft afgesloten.
- Voer het totaalbedrag in van de rente, aftrekbare kosten en aflossingen die u gedurende het belastingjaar voor deze studielening heeft betaald.
- Heeft u meerdere schuldeisers? Klik dan op + Schuldeiser toevoegen om voor elke lening een aparte rij toe te voegen.
Onder de kosten vallen bijvoorbeeld afsluitingskosten en bepaalde boetes die verband houden met de studielening, voor zover deze fiscaal aftrekbaar zijn.
Vraag 18i – Totaal renten, kosten en aflossing
Het totaalbedrag wordt automatisch berekend door de betaalde rente, kosten en aflossingen van alle studieleningen bij vraag 18h bij elkaar op te tellen.
U hoeft zelf geen bedrag in te voeren.
Vraag 18j – Aftrek voor studieleningen
De aftrek wordt automatisch berekend op basis van het totaalbedrag bij vraag 18i, tot een maximum van Afl. 10.000 per jaar.
U hoeft zelf geen bedrag in te voeren.
Voorbeeld
U heeft gedurende het belastingjaar Afl. 13.000 aan rente, kosten en aflossingen van uw studielening betaald.
In dit voorbeeld kunt u maximaal Afl. 10.000 aftrekken.
Het resterende bedrag van Afl. 3.000 kunt u niet in het huidige of daaropvolgende belastingjaren aftrekken.
Bijlagen
Upload de bewijsstukken van uw studielening, zoals uw diploma, een overzicht van de openstaande schuld en de betalingsbewijzen van de rente, kosten en aflossingen, in de sectie Bijlagen. Selecteer bij het uploaden de categorie 18h. Bewijs studielening.
Nadere toelichting bij onderdeel 18 – Aftrek voor overige geldleningen
Verschil tussen rente, kosten en aflossing
Bij persoonlijke leningen kunt u alleen de aftrekbare rente en kosten aangeven. Het bedrag waarmee u de lening aflost, is niet aftrekbaar.
Voor studieleningen geldt een uitzondering. Hierbij kunt u onder bepaalde voorwaarden ook de aflossingen aftrekken.
Geldlening voor meerdere doeleinden
Heeft u een geldlening gedeeltelijk gebruikt voor uw eigen woning en gedeeltelijk voor andere uitgaven? Dan moet u de betaalde rente en kosten verdelen.
- Het deel dat betrekking heeft op uw eigen woning die uw hoofdverblijf is, geeft u aan bij onderdeel 17 Aftrek voor kosten van hoofdverblijf.
- Het deel dat betrekking heeft op andere persoonlijke uitgaven, geeft u aan bij onderdeel 18 Aftrek voor overige geldleningen, voor zover deze kosten aftrekbaar zijn.
Let op: U mag dezelfde rente en kosten niet bij beide onderdelen aftrekken.
19. Premies AOV/AWW
In dit onderdeel geeft u de betaalde en ingehouden premies AOV/AWW aan. Deze premies worden aangemerkt als persoonlijke lasten die u onder bepaalde voorwaarden van uw inkomen kunt aftrekken.
Er wordt onderscheid gemaakt tussen premies van werknemers, zelfstandigen en betaalde premies die betrekking hebben op voorgaande belastingjaren.
|
Heeft u premies AOV/AWW betaald of zijn er premies AOV/AWW ingehouden?
- Selecteer Nee als u geen premies AOV/AWW heeft betaald en er ook geen premies zijn ingehouden. Ga verder met onderdeel 20.
- Selecteer Ja als u premies AOV/AWW heeft betaald of als deze op uw loon zijn ingehouden. Er verschijnen aanvullende vragen.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Werknemer
Als u in loondienst werkt, houdt uw werkgever de werknemersbijdrage AOV/AWW in op uw loon.
Hier geeft u alleen uw eigen bijdrage AOV/AWW aan (het werknemersdeel).
Vraag 19a – Ingehouden werknemersbijdrage
- Voer het totaalbedrag in van de werknemersbijdrage AOV/AWW die gedurende het belastingjaar op uw loon is ingehouden. U vindt dit bedrag op uw loonopgaaf onder Aftrekbare bedragen, bij Eigen bijdrage AOV/AWW.
- Heeft u meerdere werkgevers gehad? Tel dan de ingehouden werknemersbijdragen van alle loonopgaven bij elkaar op en voer het totaalbedrag in.
Let op:
- U kunt alleen uw eigen bijdrage aftrekken. De premietoeslag die u van uw werkgever ontvangt (de werkgeversbijdrage), is niet aftrekbaar.
- Voor belastingjaar 2025 geldt een maximale aftrek van Afl. 4.250 per persoon. Voert u een hoger bedrag in? Dan krijgt u een foutmelding en moet u het bedrag corrigeren.
- Bij gehuwden kan iedere echtgenoot maximaal Afl. 4.250 aftrekken.
- Het totale premiebedrag, inclusief het werknemersdeel en het werkgeversdeel, geeft u aan bij onderdeel 33 Voorheffingen.
- U kunt bij vraag 19a alleen een bedrag invullen als u ook bij vraag 7b een bedrag heeft ingevoerd. Anders krijgt u een foutmelding. Klik op de foutmelding om naar de vraag te gaan en uw antwoord te corrigeren.
Vraag 19b – Totaal ingehouden werknemersbijdrage
Het totaalbedrag van de ingehouden werknemersbijdragen wordt automatisch berekend op basis van de bedragen bij vraag 19a.
U hoeft zelf geen bedrag in te voeren.
Zelfstandige
In dit gedeelte geeft u de AOV/AWW-premies aan die u gedurende het belastingjaar zelf heeft betaald.
U bent onder andere zelfstandige als u niet in loondienst werkt. U ontvangt dus geen loon. Als verzekerde moet u echter over andere inkomsten wel premie betalen.
Als u een voorlopige premieaanslag of definitieve premieaanslag heeft betaald, kunt u de betaalde premie als zelfstandige aftrekken. Als u een (pensioen)uitkering ontvangt waarop de uitkerende instantie premie AOV/AWW inhoudt (bijvoorbeeld pensioen van het Algemeen Pensioenfonds van Aruba), dan kunt u de ingehouden premie als zelfstandige aftrekken. De premietoeslag die u ontvangt van de uitkerende instantie, kunt u echter niet aftrekken.
Vraag 19c – Betaalde premie (van het belastingjaar)
- Voer het totaalbedrag in van de AOV/AWW-premies die u gedurende het belastingjaar heeft betaald en die betrekking hebben op datzelfde belastingjaar.
- Hieronder vallen ook de eigen bijdragen AOV/AWW die gedurende het belastingjaar op uw pensioenuitkering zijn ingehouden.
- Voor belastingjaar 2025 geldt een maximale aftrek van Afl. 13.175 per persoon. Voert u een hoger bedrag in? Dan krijgt u een foutmelding en moet u het bedrag corrigeren.
- Bij gehuwden kan iedere echtgenoot maximaal Afl. 13.175 aftrekken.
Let op:
- Voer het bedrag in dat u daadwerkelijk in het belastingjaar heeft betaald, niet het bedrag dat op uw premieaanslag staat.
- Geeft u premies AOV/AWW aan die op uw pensioenuitkering zijn ingehouden? Zo ja, dan dient u ook het bedrag van de betreffende uitkering bij vraag 8a of 14d te hebben ingevuld. Anders krijgt u een foutmelding,
- Heeft u premies betaald die betrekking hebben op voorgaande belastingjaren? Geef deze dan aan bij vraag 19e.
Vraag 19d – Totaal betaalde premie
Het totaalbedrag van de betaalde premies wordt automatisch berekend op basis van de bedragen bij vraag 19c.
U hoeft zelf geen bedrag in te voeren.
Premies voorgaande jaren
Vraag 19e – In het belastingjaar betaalde premies van voorgaande jaren
- Voer het totaalbedrag in van de AOV/AWW-premies die u gedurende het belastingjaar heeft betaald en die betrekking hebben op voorgaande belastingjaren.
Het gaat om bedragen die u daadwerkelijk heeft betaald, ongeacht op welk belastingjaar de premieaanslag betrekking heeft.
Voorbeeld
U heeft in 2025 de volgende premieaanslagen AOV/AWW betaald:
- Premieaanslag over 2022: Afl. 1.500.
- Premieaanslag over 2023: Afl. 1.000.
In dit voorbeeld voert u bij vraag 19e Afl. 2.500 in.
Vraag 19f – Totaal betaalde premies van voorgaande jaren
Het totaalbedrag wordt automatisch berekend op basis van de bedragen bij vraag 19e.
U hoeft zelf geen bedrag in te voeren.
Aftrek premie AOV/AWW
Vraag 19g – Aftrek premie AOV/AWW
De totale aftrek wordt automatisch berekend door de bedragen bij vragen 19b, 19d en 19f bij elkaar op te tellen.
U hoeft zelf geen bedrag in te voeren.
Nadere toelichting bij onderdeel 19 – Premies AOV/AWW
Wat wordt bedoeld met daadwerkelijk betaalde premies?
U kunt alleen de AOV/AWW-premies aftrekken die u gedurende het belastingjaar daadwerkelijk heeft betaald.
Het bedrag op uw premieaanslag kan verschillen van het bedrag dat u heeft betaald. Heeft u bijvoorbeeld slechts een deel van de aanslag betaald? Dan kunt u alleen dat betaalde deel aftrekken.
U kunt uw betalingen controleren aan de hand van kwitanties van Departamento di Impuesto of uw bankafschriften.
Verrekening van belastingteruggaven
Departamento di Impuesto kan een belastingteruggave verrekenen met een openstaande premieaanslag AOV/AWW.
Het bedrag dat op deze manier wordt verrekend, wordt als betaald beschouwd. U kunt dit bedrag aftrekken in het belastingjaar waarin de verrekening heeft plaatsgevonden.
Voorbeeld
U heeft een openstaande premieaanslag AOV/AWW van Afl. 2.000.
Departamento di Impuesto verrekent hiervan Afl. 1.500 met een belastingteruggave (restitutie).
In dit voorbeeld wordt Afl. 1.500 als betaald beschouwd. Dit bedrag kunt u aftrekken in het belastingjaar waarin de verrekening heeft plaatsgevonden.
20. Premies AZV
In dit onderdeel geeft u de betaalde en ingehouden premies AZV aan. Deze premies worden aangemerkt als persoonlijke lasten die u onder bepaalde voorwaarden van uw inkomen kunt aftrekken.
Er wordt onderscheid gemaakt tussen premies van werknemers, zelfstandigen en betaalde premies die betrekking hebben op voorgaande belastingjaren.
|
Heeft u premies AZV betaald of zijn er premies AZV ingehouden?
- Selecteer Nee als u geen premies AZV heeft betaald en er ook geen premies zijn ingehouden. Ga verder met onderdeel 21.
- Selecteer Ja als u premies AZV heeft betaald of als deze op uw loon of uitkering zijn ingehouden. Er verschijnen aanvullende vragen.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Werknemer
Als u in loondienst werkt, houdt uw werkgever de werknemersbijdrage AZV in op uw loon.
Hier geeft u alleen uw eigen bijdrage AZV aan (het werknemersdeel).
Vraag 20a – Ingehouden werknemersbijdrage
- Voer het totaalbedrag in van de werknemersbijdrage AOV/AWW die gedurende het belastingjaar op uw loon is ingehouden. U vindt dit bedrag op uw loonopgaaf onder Aftrekbare bedragen, bij Eigen bijdrage AZV.
- Heeft u meerdere werkgevers gehad? Tel dan de ingehouden werknemersbijdragen van alle loonopgaven bij elkaar op en voer het totaalbedrag in.
Let op:
- U kunt alleen uw eigen bijdrage aftrekken. De premietoeslag die u van uw werkgever ontvangt (de werkgeversbijdrage), is niet aftrekbaar.
- Voor belastingjaar 2025 geldt een maximale aftrek van Afl. 1.360 per persoon. Voert u een hoger bedrag in? Dan krijgt u een foutmelding en moet u het bedrag corrigeren.
- Bij gehuwden kan iedere echtgenoot maximaal Afl. 1.360 aftrekken.
- Het totale premiebedrag, inclusief het werknemersdeel en het werkgeversdeel, geeft u aan bij onderdeel 33 Voorheffingen.
- U kunt bij vraag 20a alleen een bedrag invullen als u ook bij vraag 7b een bedrag heeft ingevoerd. Anders krijgt u een foutmelding. Klik op de foutmelding om naar de vraag te gaan en uw antwoord te corrigeren.
Vraag 20b – Totaal ingehouden werknemersbijdrage
Het totaalbedrag van de ingehouden werknemersbijdragen wordt automatisch berekend op basis van de bedragen bij vraag 20a.
U hoeft zelf geen bedrag in te voeren.
Zelfstandige
In dit gedeelte geeft u de AZV-premies aan die u gedurende het belastingjaar zelf heeft betaald. Het gaat bijvoorbeeld om betaalde voorlopige of definitieve premieaanslagen AZV. Ook de AZV-premies die op uw pensioenuitkering zijn ingehouden, vallen hieronder. De premietoeslag (toeslag werkgever) die u van de uitkerende instantie ontvangt, is niet aftrekbaar.
Vraag 20c – Betaalde premie
- Voer het totaalbedrag in van de AZV-premies die u gedurende het belastingjaar heeft betaald en die betrekking hebben op datzelfde belastingjaar.
- Hieronder vallen ook de eigen bijdragen AZV die gedurende het belastingjaar op uw pensioen of andere uitkering zijn ingehouden.
- Voor belastingjaar 2025 geldt een maximale aftrek van Afl. 8.925 per persoon. Voert u een hoger bedrag in? Dan krijgt u een foutmelding en moet u het bedrag corrigeren.
- Bij gehuwden kan iedere echtgenoot maximaal Afl. 8.925 aftrekken.
Let op:
- Voer het bedrag in dat u daadwerkelijk heeft betaald, niet het bedrag dat op uw premieaanslag staat.
- Geeft u premies AZV aan die op uw pensioenuitkering zijn ingehouden? Zo ja, dan dient u ook het bedrag van de betreffende uitkering bij vraag 8a in te vullen. Anders krijgt u een foutmelding.
- Heeft u premies betaald die betrekking hebben op voorgaande belastingjaren? Geef deze dan aan bij vraag 20e.
Vraag 20d – Totaal betaalde premie
Het totaalbedrag van de betaalde premies wordt automatisch berekend op basis van de bedragen bij vraag 20c.
U hoeft zelf geen bedrag in te voeren.
Premies voorgaande jaren
Vraag 20e – In het belastingjaar betaalde premies van voorgaande jaren
- Voer het totaalbedrag in van de AZV-premies die u gedurende het belastingjaar heeft betaald en die betrekking hebben op voorgaande belastingjaren.
Het gaat om bedragen die u daadwerkelijk heeft betaald, ongeacht op welk belastingjaar de premieaanslag betrekking heeft.
Voorbeeld
U heeft in 2025 de volgende premieaanslagen AZV betaald:
- Premieaanslag over 2020: Afl. 1.200.
- Premieaanslag over 2022: Afl. 1.000.
In dit voorbeeld voert u bij vraag 20e Afl. 2.200 in.
Vraag 20f – Totaal betaalde premies van voorgaande jaren
Het totaalbedrag wordt automatisch berekend op basis van de bedragen bij vraag 20e.
U hoeft zelf geen bedrag in te voeren.
Aftrek premie AZV
Vraag 20g – Aftrek premie AZV
De totale aftrek wordt automatisch berekend door de bedragen bij vragen 20b, 20d en 20f bij elkaar op te tellen.
U hoeft zelf geen bedrag in te voeren.
Nadere toelichting bij onderdeel 20 – Premies AZV
Wat wordt bedoeld met daadwerkelijk betaalde premies?
U kunt alleen de AZV-premies aftrekken die u gedurende het belastingjaar daadwerkelijk heeft betaald.
Het bedrag op uw premieaanslag kan verschillen van het bedrag dat u heeft betaald. Heeft u bijvoorbeeld slechts een deel van de aanslag betaald? Dan kunt u alleen dat betaalde deel aftrekken.
U kunt uw betalingen controleren aan de hand van kwitanties van Departamento di Impuesto of uw bankafschriften.
Verrekening van belastingteruggaven
Departamento di Impuesto kan een belastingteruggave verrekenen met een openstaande premieaanslag AZV.
Het bedrag dat op deze manier wordt verrekend, wordt als betaald beschouwd. U kunt dit bedrag aftrekken in het belastingjaar waarin de verrekening heeft plaatsgevonden.
Voorbeeld
U heeft een openstaande premieaanslag AZV van Afl. 1.000.
Departamento di Impuesto verrekent hiervan Afl. 500 met een belastingteruggave (restitutie).
In dit voorbeeld wordt Afl. 500 als betaald beschouwd. Dit bedrag kunt u aftrekken in het belastingjaar waarin de verrekening heeft plaatsgevonden.
21. Periodieke verstrekkingen
In dit onderdeel geeft u de periodieke verstrekkingen aan die u gedurende het belastingjaar heeft betaald. Deze uitgaven worden aangemerkt als persoonlijke lasten die u onder bepaalde voorwaarden van uw inkomen kunt aftrekken.
|
Heeft u periodieke verstrekkingen?
- Selecteer Nee als u geen aftrekbare periodieke verstrekkingen heeft betaald. Ga verder met onderdeel 22.
- Selecteer Ja als u aftrekbare periodieke verstrekkingen heeft betaald. Er verschijnen aanvullende vragen.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Vraag 21a – Relatie tussen verstrekker en begunstigde
- Klik op + Begunstigde toevoegen.
- Voer bij Relatie uw relatie in met de persoon aan wie u de periodieke verstrekkingen heeft betaald, bijvoorbeeld ex-echtgenoot of ex-echtgenote.
- Voer het totaalbedrag in dat u gedurende het belastingjaar aan deze persoon heeft betaald.
- Heeft u meerdere begunstigden? Klik op + Begunstigde toevoegen om voor iedere persoon een aparte regel toe te voegen.
- Heeft u periodieke verstrekkingen in natura gedaan, bijvoorbeeld u betaalt regelmatig de huur voor een vriend. Voer dan de geldwaarde hiervan in.
Let op: U moet bij vraag 21a minimaal één periodieke verstrekking invoeren. Doet u dit niet? Dan krijgt u een foutmelding. U moet deze fout eerst corrigeren anders kunt u uw aangifte niet indienen.
Vraag 21b – Totaal periodieke verstrekkingen
Het totaalbedrag wordt automatisch berekend door de bedragen bij vraag 21a bij elkaar op te tellen.
U hoeft zelf geen bedrag in te voeren.
Vraag 21c – Aftrek periodieke verstrekkingen
De aftrek wordt automatisch berekend op basis van het totaalbedrag bij vraag 21b.
U hoeft zelf geen bedrag in te voeren.
Bijlagen
Upload een gespecificeerd overzicht van uw periodieke verstrekkingen in de sectie Bijlagen. Vermeld hierin per begunstigde de naam, voornaam, geboortedatum, het adres, uw relatie tot deze persoon en het totaalbedrag dat u gedurende het belastingjaar heeft betaald.
Selecteer bij het uploaden de categorie 21. Bewijs periodieke verstrekking.
Voorbeeld
Belastingjaar: 2025
| Omschrijving | Gegevens begunstigde |
|---|---|
| Achternaam | Voorbeeld |
| Voornaam | Maria |
| Geboortedatum | 12 maart 1970 |
| Adres | Camacuri 2 Oranjestad, Aruba |
| Relatie tot de verstrekker | Ex-echtgenote |
| Soort verstrekking | Alimentatie |
Specificatie betaalde bedragen
| Periode | Bedrag |
|---|---|
| Januari t/m december 2025 | Afl. 500 per maand |
| Totaal betaald in 2025 | Afl. 6.000 |
Bijgevoegde bewijsstukken: Bankafschriften waaruit de betaalde alimentatie blijkt.
Nadere toelichting bij onderdeel 21 – Periodieke verstrekkingen
Periodieke verstrekkingen zijn bedragen die u regelmatig aan iemand betaalt, bijvoorbeeld iedere maand of ieder kwartaal. Het gaat in principe om betalingen aan personen die geen bloed- of aanverwanten van u zijn.
Voorbeeld
Alimentatie aan uw ex-echtgenoot of ex-echtgenote.
Periodieke verstrekkingen aan familieleden
Periodieke verstrekkingen aan familieleden, zoals ouders, grootouders, kinderen, kleinkinderen, broers, zussen, schoonouders, schoonzoon, schoondochter, schoonzus, schoonbroer, zijn in principe niet aftrekbaar.
Heeft u hiervoor een tegenprestatie ontvangen? Dan kunnen deze verstrekkingen aftrekbaar zijn.
Een tegenprestatie betekent dat u iets van waarde heeft ontvangen in ruil voor de periodieke betalingen, bijvoorbeeld een goed of een recht.
Let op: Vermeld in uw gespecificeerde overzicht welke tegenprestatie u heeft ontvangen en leg uit waarom u hiervoor periodieke betalingen doet. Voeg bewijsstukken toe, zoals een overeenkomst waaruit de gemaakte afspraken blijken.
22. Premies verzekeringen
In dit onderdeel geeft u de premies aan die u gedurende het belastingjaar heeft betaald voor een levensverzekering verbonden aan een lijfrente, een lijfrenteverzekering of een pensioenverzekering. Deze premies worden aangemerkt als persoonlijke lasten die u onder bepaalde voorwaarden van uw inkomen kunt aftrekken.
|
Heeft u aftrekbare premies verzekeringen?
- Selecteer Nee als u geen aftrekbare levensverzekeringspremies heeft betaald. Ga verder met onderdeel 23.
- Selecteer Ja als u aftrekbare levensverzekeringspremies heeft betaald. Er verschijnen aanvullende vragen.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Vraag 22a – Verzekeringsmaatschappij
U mag premies voor een levensverzekering die verbonden zijn aan lijfrente, lijfrenteverzekering of pensioenverzekering alleen aftrekken als u een pensioentekort heeft.
- Klik op + Verzekeringsmaatschappij toevoegen.
- Voer de naam in van de verzekeringsmaatschappij waaraan u gedurende het belastingjaar premies heeft betaald.
- Voer het totaalbedrag in van de premies die u gedurende het belastingjaar aan deze maatschappij heeft betaald.
- Heeft u aan meerdere verzekeringsmaatschappijen premies betaald? Klik dan op
+ Verzekeringsmaatschappij toevoegen om voor elke maatschappij een aparte regel toe te voegen.
Let op:
- Geef alleen de premies aan die u niet al bij een ander onderdeel van uw aangifte heeft aangegeven.
- U moet bij vraag 22a minimaal één verzekeringspremie invoeren. Doet u dit niet? Dan krijgt u een foutmelding. U moet deze fout eerst corrigeren, anders kunt u uw aangifte niet indienen.
Vraag 22b – Totaal betaalde premies
Het totaalbedrag wordt automatisch berekend door de betaalde premies bij vraag 22a bij elkaar op te tellen.
U hoeft zelf geen bedrag in te voeren.
Vraag 22c – Aftrek premies verzekeringen
De aftrek wordt automatisch berekend op basis van het totaalbedrag bij vraag 22b, tot een maximum van Afl. 10.000.
U hoeft zelf geen bedrag in te voeren.
Voorbeeld
U heeft gedurende het belastingjaar in totaal Afl. 12.000 aan aftrekbare premies betaald voor een levensverzekering verbonden aan een lijfrente en een lijfrenteverzekering.
De berekening ziet er als volgt uit:
| Vraag | Omschrijving | Bedrag |
|---|---|---|
| 22a | Betaalde verzekeringspremies | Afl. 12.000 |
| 22b | Totaal betaalde premies | Afl. 12.000 |
| 22c | Aftrek premies verzekeringen | Afl. 10.000 |
U krijgt maximaal Afl. 10.000 aftrek voor premies verzekeringen.
Bijlagen
Upload de polisbladen, een overzicht van de betaalde verzekeringspremies en een berekening van uw pensioentekort in de sectie Bijlagen. Selecteer bij het uploaden de categorie 22. Polisblad en premieoverzicht.
Nadere toelichting bij onderdeel 22 – Premies verzekeringen
Berekening pensioentekort
Het afsluiten van een levensverzekering betekent niet automatisch dat u de betaalde premies mag aftrekken.
U mag de betaalde premies alleen aftrekken als u een pensioentekort heeft. Dit betekent dat uw opgebouwde pensioen onvoldoende is en u daarom aanvullende voorzieningen voor uw pensioen treft.
U moet uw pensioentekort kunnen aantonen.
Om een pensioentekort aan te tonen, heeft u een berekening nodig. Hiervoor zijn onder andere gegevens nodig over het pensioen dat u al heeft opgebouwd en uw aanvullende pensioenvoorzieningen.
Vraag aan uw pensioenfonds of verzekeringsmaatschappij om de benodigde berekening van het pensioentekort.
Voeg de berekening toe aan uw bewijsstukken.
23. Giften
In dit onderdeel geeft u de giften aan die u gedurende het belastingjaar heeft gedaan aan erkende instellingen in Aruba. Deze giften worden aangemerkt als persoonlijke lasten die u onder bepaalde voorwaarden van uw inkomen kunt aftrekken.
|
Heeft u giften gedaan aan erkende goede doelen of instellingen?
- Selecteer Nee als u geen aftrekbare giften heeft gedaan. Ga verder met onderdeel 24.
- Selecteer Ja als u aftrekbare giften heeft gedaan. Er verschijnen aanvullende vragen.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Vraag 23a – Verstrekte giften
- Voer het totaalbedrag in van de aftrekbare giften die u gedurende het belastingjaar heeft gedaan.
Let op: Heeft u giften in natura gedaan, bijvoorbeeld door goederen te schenken? Voer dan de geldwaarde hiervan in.
Vraag 23b – Aftrek giften
De aftrek wordt automatisch berekend op basis van het totaalbedrag bij vraag 23a, tot een maximum van Afl. 50.000.
U hoeft zelf geen bedrag in te voeren.
Voorbeeld
U heeft gedurende het belastingjaar in totaal Afl. 60.000 aan giften gedaan aan erkende instellingen in Aruba.
In dit voorbeeld kunt u maximaal Afl. 50.000 aftrekken.
Bijlagen
Upload een gespecificeerd overzicht van uw giften in de sectie Bijlagen. Vermeld hierin per instelling de naam, het adres en het bedrag of de geldwaarde van de verstrekte giften.
Voeg ook bewijsstukken toe, zoals bankafschriften of kwitanties.
Selecteer bij het uploaden de categorie 23. Giftenoverzicht.
Nadere toelichting bij onderdeel 23 - Giften
Giften kunnen bestaan uit geld of goederen (giften in natura).
Om uw giften te kunnen aftrekken, moet u aan de volgende voorwaarden voldoen:
- U heeft de giften vrijwillig gedaan aan kerkelijke, charitatieve, culturele, sportieve, wetenschappelijke of algemeen nut beogende instellingen in Aruba.
- U heeft geen tegenprestatie ontvangen voor uw giften. Dit betekent dat u er niets voor terug heeft gekregen.
- U kunt de giften aantonen met schriftelijke bewijsstukken, zoals bankafschriften of kwitanties.
U kunt maximaal Afl. 50.000 aan giften aftrekken in een belastingjaar.
24. Totaal persoonlijke lasten
In dit onderdeel ziet u het totaal van uw persoonlijke lasten uit de onderdelen 17 tot en met 23.
|
Vraag 24a – Aftrek persoonlijke lasten
De totale aftrek wordt automatisch berekend door de totale bedragen bij de vragen 17i, 17n, 18c, 18j, 19g, 20g, 21c, 22c en 23b bij elkaar op te tellen.
U hoeft zelf geen bedrag in te voeren.
25. Kinderaftrek
In dit onderdeel geeft u de gegevens aan van de kinderen voor wie u recht heeft op kinderaftrek. De kinderaftrek wordt aangemerkt als een persoonlijke aftrekpost die u onder bepaalde voorwaarden van uw inkomen kunt aftrekken.
|
Heeft u recht op kinderaftrek?
- Selecteer Nee als u geen recht heeft op kinderaftrek. Ga verder met onderdeel 26.
- Selecteer Ja als u recht heeft op kinderaftrek. Er verschijnen aanvullende vragen.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Gegevens kinderen
Vraag 25a – Naam en voorletters
- Klik op + Kind toevoegen.
- Voer de naam en voorletters van uw kind in.
- Selecteer bij Geboortedatum de geboortedatum van uw kind. Klik hiervoor op het kalendericoontje. Selecteer eerst het jaar, daarna de maand en tot slot de dag van geboorte.
- Selecteer in het keuzemenu onder Situatie, het nummer (1, 2, 3 of 4) dat op uw kind van toepassing is.
- Heeft u meerdere kinderen voor wie u recht heeft op kinderaftrek? Klik op + Kind toevoegen om de gegevens van ieder kind afzonderlijk in te voeren.
Het bijbehorende bedrag van de kinderaftrek (per kind) wordt automatisch weergegeven.
Let op: U moet bij vraag 25a minimaal één kind invoeren. Doet u dit niet? Dan krijgt u een foutmelding. U moet deze fout eerst corrigeren, anders kunt u uw aangifte niet indienen.
Vraag 25b – Totaal kinderaftrek
De totale kinderaftrek wordt automatisch berekend door de aftrekbedragen van alle kinderen bij vraag 25a bij elkaar op te tellen.
U hoeft zelf geen bedrag in te voeren.
Bijlagen
Kinderaftrek volgens situatie 3
Upload de volgende bewijsstukken in de sectie Bijlagen:
- Een inschrijvingsbewijs van de buitenlandse onderwijsinstelling waar uw kind studeert.
Daarnaast moet u betalingsbewijzen uploaden van ten minste één van de volgende uitgaven:
- School- of collegegeld.
- Kosten voor de aanschaf van boeken en verplicht lesmateriaal, voor zover van toepassing.
- Kosten voor een retourvliegticket, voor zover van toepassing.
Selecteer bij het uploaden de categorie 25. Bewijs extra kinderaftrek.
Nadere toelichting bij onderdeel 25 – Kinderaftrek
Voor de kinderaftrek worden onder kinderen verstaan:
- Uw eigen kinderen.
- Uw aangehuwde kinderen (stiefkinderen).
- Uw pleegkinderen.
Expatregeling en kinderaftrek
Maakt u gebruik van de expatregeling zoals bedoeld in de Regeling fiscale behandeling secundaire arbeidsvoorwaarden? Dan heeft u geen recht op kinderaftrek.
Dit geldt wanneer u bij vraag 7g heeft aangegeven dat u gebruikmaakt van de expatregeling.
Voorwaarden voor kinderaftrek
U heeft recht op kinderaftrek als u aan de volgende voorwaarden voldoet:
- U heeft één of meerdere kinderen die voor kinderaftrek in aanmerking komen.
- U heeft een positief zuiver inkomen in het belastingjaar.
- Uw kind voldoet aan de voorwaarden van één van de vier situaties hieronder.
Uw situatie op 31 december
De bedragen die u als kinderaftrek kunt aftrekken zijn afhankelijk van de situatie waarin uw kind zich op 31 december bevond.
Bedrag van de kinderaftrek
De kinderaftrek bedraagt per kind Afl. 750, Afl. 1.200 of Afl. 5.000. Het bedrag is afhankelijk van de situatie van uw kind. Er zijn 4 situaties en elke situatie bevat de voorwaarden voor de kinderaftrek.
Situatie 1 – Kinderaftrek Afl. 750
Voor deze aftrek gelden de volgende voorwaarden:
- Uw kind is 0 tot en met 17 jaar.
- Uw kind valt niet onder situatie 2, 3 of 4.
Situatie 2 – Kinderaftrek Afl. 1.200
Voor deze aftrek gelden de volgende voorwaarden:
- Uw kind is 16 tot en met 26 jaar.
- Uw kind studeert aan een erkende school in Aruba.
- Uw kind besteedt het grootste deel van zijn of haar beschikbare tijd aan de studie.
Situatie 3 – Kinderaftrek Afl. 5.000
Voor deze aftrek gelden de volgende voorwaarden:
- Uw kind is 16 tot en met 26 jaar.
- Uw kind studeert aan een erkende school in het buitenland.
- De studie is niet mogelijk in Aruba.
- Uw kind besteedt zijn/haar beschikbare tijd grotendeels aan de studie.
U komt in aanmerking voor de kinderaftrek in situatie 3 indien u ten minste één van de volgende uitgaven heeft gedaan:
- Kosten voor school- of collegegeld.
- Kosten voor boeken en ander verplicht lesmateriaal.
- Kosten voor een retourticket per kind per jaar.
U moet hierbij de volgende documenten als bijlage toevoegen:
- Bewijsstukken van bovengenoemde kosten bijvoorbeeld bankafschriften, kwitanties, bonnen.
- Inschrijvingsbewijs van de school/universiteit waar uw kind onderwijs heeft gevolgd.
Situatie 4 – Kinderaftrek Afl. 1.200
Voor deze aftrek gelden de volgende voorwaarden:
- Uw kind is 16 tot en met 26 jaar en is ziek of heeft een handicap.
- Uw kind is door de ziekte of handicap niet in staat om minstens 50% te verdienen van wat een gezond kind onder vergelijkbare omstandigheden kan verdienen.
Heeft u een kind dat ziek is of een handicap heeft? Dan kunt u gebruikmaken van de kinderaftrek volgens situatie 4 of van de aftrek voor buitengewone lasten. Zie hiervoor ook de toelichting bij onderdeel 26.
26. Buitengewone lasten
In dit onderdeel geeft u de buitengewone uitgaven (lasten) aan die u gedurende het belastingjaar heeft gemaakt en die u onder bepaalde voorwaarden van uw inkomen kunt aftrekken.
Het gaat om uitgaven voor noodzakelijk levensonderhoud, ziekte, invaliditeit, bevalling, overlijden en opleiding of studie.
|
Heeft u buitengewone lasten?
- Selecteer Nee als u geen aftrekbare buitengewone lasten heeft gehad. Ga verder met onderdeel 27.
- Selecteer Ja als u aftrekbare buitengewone lasten heeft gehad. Er verschijnen aanvullende vragen.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Drempel buitengewone lasten
Een drempel is een bedrag dat u eerst van uw buitengewone lasten moet aftrekken. Alleen de uitgaven die boven het drempelbedrag uitkomen, mag u van uw inkomen aftrekken.
De drempel bedraagt 5% van uw onzuiver inkomen na aftrek van de persoonlijke lasten.
Bent u gehuwd? Dan worden het onzuiver inkomen en de persoonlijke lasten van u en uw echtgenoot of echtgenote bij elkaar opgeteld om de drempel te berekenen.
Het drempelbedrag wordt automatisch berekend bij vraag 26n. U hoeft zelf geen bedrag in te voeren.
Let op:
- Zijn uw totale buitengewone lasten lager dan of gelijk aan het drempelbedrag? Dan kunt u uw uitgaven wel invoeren, maar bedraagt de aftrek Afl. 0.
- Het drempelbedrag wordt automatisch berekend op basis van 5% van het saldo bij vraag 26m. Is het saldo negatief? Dan wordt het drempelbedrag automatisch op Afl. 0 gesteld.
U hoeft zelf geen bedrag in te voeren.
Uitgaven noodzakelijk levensonderhoud
Hier geeft u de uitgaven aan die u heeft gedaan voor het noodzakelijke levensonderhoud van familieleden, zoals ouders, grootouders, kinderen, kleinkinderen, broers, zussen en schoonfamilie (schoonouders, schoonzoon, schoondochter, schoonzus, schoonbroer).
Deze uitgaven zijn alleen aftrekbaar als de betreffende familieleden niet in staat zijn om (voldoende) inkomsten te genereren voor hun levensonderhoud.
Let op:
- Heeft u bij onderdeel 25 al kinderaftrek voor een kind aangegeven? Dan kunt u de uitgaven voor het levensonderhoud van datzelfde kind niet ook bij dit onderdeel aftrekken.
- Heeft u een ziek kind of een kind met een handicap dat opgenomen is in een instelling? Dan kunt u kiezen tussen aftrek van buitengewone lasten of kinderaftrek.
Vraag 26a – Relatie tussen verstrekker en begunstigde
- Klik op + Begunstigde toevoegen.
- Voer bij Relatie uw relatie in met de persoon voor wie u de uitgaven heeft gedaan, bijvoorbeeld moeder, vader of broer.
- Voer het totaalbedrag in dat u gedurende het belastingjaar voor het noodzakelijke levensonderhoud van deze persoon heeft betaald.
- Heeft u meerdere begunstigden? Klik dan op + Begunstigde toevoegen om voor iedere persoon een aparte regel toe te voegen.
Let op:
- U moet de gevraagde gegevens bij vraag 26a invoeren. Doet u dit niet? Dan krijgt u een foutmelding. U moet deze fout eerst corrigeren, anders kunt u uw aangifte niet indienen.
Vraag 26b – Uitgaven
Het totaalbedrag wordt automatisch berekend door de uitgaven bij vraag 26a bij elkaar op te tellen.
U hoeft zelf geen bedrag in te voeren.
Bijlagen
Upload een gespecificeerd overzicht van uw uitgaven in de sectie Bijlagen. Vermeld hierin per begunstigde de achternaam, voornaam, geboortedatum, het adres, uw relatie tot deze persoon en het totaalbedrag van de uitgaven.
Voeg ook de bijbehorende betalingsbewijzen toe.
Selecteer bij het uploaden de categorie 26a. Bewijs van levensonderhoud.
Uitgaven in verband met ziekte, invaliditeit, bevalling en overlijden
Vraag 26c – Uitgaven
- Voer het totaalbedrag in van de aftrekbare uitgaven die u gedurende het belastingjaar heeft gemaakt voor uzelf, uw echtgenoot of echtgenote of uw familieleden in verband met ziekte, invaliditeit, bevalling of overlijden.
Hieronder vallen bijvoorbeeld:
- Kosten van medicijnen die niet door de AZV worden vergoed.
- Premies voor verzekeringen tegen ziekte, invaliditeit, bevalling of overlijden.
Vraag 26d – Ontvangen tegemoetkomingen
- Voer het totaalbedrag in van de vergoedingen en tegemoetkomingen die u gedurende het belastingjaar heeft ontvangen voor de uitgaven bij vraag 26c.
Hieronder vallen bijvoorbeeld vergoedingen van een verzekeringsmaatschappij of tegemoetkomingen van de AZV voor gemaakte medische kosten.
Vraag 26e – Saldo uitgaven
Het saldo wordt automatisch berekend door de ontvangen tegemoetkomingen (26d) af te trekken van de uitgaven (26c).
U hoeft zelf geen bedrag in te voeren.
Bijlagen
Upload de bewijsstukken van uw uitgaven, zoals facturen, kwitanties en eventuele vergoedingsoverzichten, in de sectie Bijlagen.
Selecteer bij het uploaden de categorie 26c. Bewijs medisch-/ overlijdenskosten.
Uitgaven in verband met opleiding of studie
Hier geeft u de kosten aan van een opleiding of studie die u of uw echtgenoot of echtgenote heeft gevolgd als voorbereiding op een toekomstig beroep.
Het gaat bijvoorbeeld om lesgeld en kosten voor studieboeken.
Let op: Kosten voor een opleiding of cursus die u alleen uit persoonlijke interesse of als hobby heeft gevolgd, zijn niet aftrekbaar.
Vraag 26f – Uitgaven
- Voer het totaalbedrag in van de aftrekbare kosten die u gedurende het belastingjaar heeft gemaakt voor uw eigen opleiding of studie of die van uw echtgenoot of echtgenote.
Vraag 26g – Ontvangen tegemoetkomingen
- Voer het totaalbedrag in van de vergoedingen en tegemoetkomingen die u gedurende het belastingjaar heeft ontvangen voor de opleidings- of studiekosten bij vraag 26f.
Hieronder vallen bijvoorbeeld studietoelagen, studieleningen en vergoedingen van uw werkgever waarmee uw opleidings- of studiekosten geheel of gedeeltelijk worden betaald.
Vraag 26h – Saldo uitgaven
Het saldo wordt automatisch berekend door de ontvangen tegemoetkomingen (26g) af te trekken van de uitgaven (26f).
U hoeft zelf geen bedrag in te voeren.
Bijlagen
Upload de bewijsstukken van uw opleidings- of studiekosten, zoals facturen, betalingsbewijzen, studieleningen, ontvangen tegemoetkomingen, in de sectie Bijlagen.
Selecteer bij het uploaden de categorie 26f. Bewijs opleiding.
Totaal buitengewone lasten
Vraag 26i – Totale uitgaven
De totale uitgaven worden automatisch berekend door de bedragen bij vragen 26b, 26e en 26h bij elkaar op te tellen.
U hoeft zelf geen bedrag in te voeren.
Aftrek buitengewone lasten
Vraag 26j – Totaal man en vrouw
Het totaalbedrag wordt automatisch berekend op basis van de totale buitengewone lasten bij vraag 26i.
Bent u gehuwd? Dan worden de buitengewone lasten van u en uw echtgenoot of echtgenote bij elkaar opgeteld.
U hoeft zelf geen bedrag in te voeren.
Vraag 26k – Onzuiver inkomen
Het onzuiver inkomen wordt automatisch overgenomen van vraag 16g. Bij gehuwden worden de bedragen van beide echtgenoten bij elkaar opgeteld.
U hoeft zelf geen bedrag in te voeren.
Vraag 26l – Aftrek persoonlijke lasten
Het totaalbedrag van de persoonlijke lasten wordt automatisch overgenomen van vraag 24a.
U hoeft zelf geen bedrag in te voeren.
Vraag 26m – Saldo
Het saldo wordt automatisch berekend door de persoonlijke lasten (26l) af te trekken van het onzuiver inkomen (26k).
U hoeft zelf geen bedrag in te voeren.
Vraag 26n – Drempelbedrag
Het drempelbedrag wordt automatisch berekend op basis van 5% van het saldo bij vraag 26m.
U hoeft zelf geen bedrag in te voeren.
Vraag 26o – Aftrek buitengewone lasten
De aftrek wordt automatisch berekend door het drempelbedrag (26n) af te trekken van de totale buitengewone lasten (26j).
U hoeft zelf geen bedrag in te voeren.
Nadere toelichting bij onderdeel 26 – Buitengewone lasten
Kinderaftrek of buitengewone lasten
Heeft u een ziek kind of een kind met een handicap dat in een instelling is opgenomen? Dan kunt u onder bepaalde voorwaarden kiezen tussen kinderaftrek bij onderdeel 25 en aftrek van de betreffende uitgaven als buitengewone lasten bij onderdeel 26.
U mag dezelfde uitgaven niet dubbel aftrekken.
Hoe werkt de drempel voor buitengewone lasten?
Voor de aftrek van buitengewone lasten geldt een drempel van 5%. Alleen het deel van uw aftrekbare uitgaven dat boven deze drempel uitkomt, kunt u van uw inkomen aftrekken.
Voorbeeld
Uw inkomensgegevens en buitengewone lasten zijn als volgt:
| Omschrijving | Bedrag |
|---|---|
| Onzuiver inkomen man en vrouw | Afl. 100.000 |
| Aftrek persoonlijke lasten | Afl. 20.000 |
| Saldo | Afl. 80.000 |
| Drempel (5% van Afl. 80.000) | Afl. 4.000 |
| Totale buitengewone lasten | Afl. 7.000 |
| Aftrek buitengewone lasten | Afl. 3.000 |
In dit voorbeeld bedragen uw buitengewone lasten Afl. 7.000. Hiervan wordt eerst het drempelbedrag van Afl. 4.000 afgetrokken.
U kunt daarom Afl. 3.000 aftrekken.
27. Zuiver inkomen minderjarige kinderen
In dit onderdeel geeft u het inkomen aan van uw minderjarige kinderen (17 jaar of jonger) voor wie u recht heeft op kinderaftrek bij onderdeel 25.
Het gaat om inkomsten die bij het inkomen van de ouder worden opgeteld en belast. Hieronder leest u welke inkomsten hieronder vallen.
|
Hebben uw minderjarige kinderen eigen inkomsten?
- Selecteer Nee als uw minderjarige kinderen geen inkomsten hebben ontvangen. Ga verder met onderdeel 28.
- Selecteer Ja als uw minderjarige kinderen inkomsten hebben ontvangen die u bij dit onderdeel moet aangeven. Er verschijnt een aanvullende vraag.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Welke inkomsten moet u aangeven?
Het gaat bijvoorbeeld om:
- Inkomsten uit optredens, zoals dansvoorstellingen.
- Inkomsten uit de verkoop van snacks, taarten of andere producten.
- Inkomsten uit een erfenis, zoals rente of huuropbrengsten uit geërfd vermogen.
- AWW-uitkeringen (wezenpensioen) die uw minderjarige kinderen van de SVb Aruba hebben ontvangen.
Let op:
- Heeft uw minderjarige kind loon ontvangen uit een dienstbetrekking bij een werkgever? Dan hoeft u deze looninkomsten niet aan te geven. Dit loon wordt niet bij uw inkomen belast.
- Alimentatie die uw kind heeft ontvangen van een ouder valt niet onder de periodieke uitkeringen (is dus onbelast), tenzij uw kind hiervoor een tegenprestatie heeft geleverd.
Vraag 27a – Zuiver inkomen minderjarige kinderen
Het zuiver inkomen is het inkomen na aftrek van de kosten die verband houden met de ontvangen inkomsten.
Bereken het zuiver inkomen van ieder kind afzonderlijk. Gebruik hiervoor de onderdelen 9 tot en met 16 van de aangifte, voor zover deze op uw kind van toepassing zijn. Tel vervolgens de berekende bedragen bij elkaar op en voer het totaal in bij vraag 27a.
- Voer het totaalbedrag in van het zuiver inkomen van uw minderjarige kinderen voor wie u recht heeft op kinderaftrek.
Let op: U moet bij veld 27a het totale zuiver inkomen van uw minderjarige kinderen invoeren. Doet u dit niet? Dan krijgt u een foutmelding. U moet deze fout eerst corrigeren, anders kunt u uw aangifte niet indienen.
Bijlagen
Upload een gespecificeerd overzicht van de inkomsten en kosten per kind in de sectie Bijlagen.
Vermeld hierin per kind de naam, de inkomsten, de bijbehorende kosten en het berekende zuiver inkomen.
Selecteer bij het uploaden de categorie 27. Inkomensoverzicht minderjarigen.
Nadere toelichting bij onderdeel 27 – Zuiver inkomen minderjarige kinderen
Voorbeeldberekening van het zuiver inkomen van een minderjarig kind
Uw kind van 16 jaar verkoopt in zijn vrije tijd zelfgemaakte taarten.
In het belastingjaar heeft uw kind de volgende inkomsten en kosten:
| Omschrijving | Bedrag |
|---|---|
| Inkomsten uit de verkoop van taarten | Afl. 4.000 |
| Kosten voor ingrediënten en verpakkingen | Afl. 1.500 |
| Zuiver inkomen | Afl. 2.500 |
Het zuiver inkomen wordt berekend door de aftrekbare kosten van de inkomsten af te trekken.
Afl. 4.000 − Afl. 1.500 = Afl. 2.500
In dit voorbeeld voert u bij vraag 27a Afl. 2.500 in. Dit bedrag wordt bij uw inkomen opgeteld.
Alimentatie voor minderjarige kinderen
Ontvangt uw minderjarige kind alimentatie van een ouder? Dan is deze alimentatie in principe niet belast en hoeft u het bedrag niet bij onderdeel 27 aan te geven.
Dit geldt niet als uw kind een tegenprestatie levert voor de ontvangen alimentatie. In dat geval kan het ontvangen bedrag wel belastbaar zijn.
Voorbeeld 1
U betaalt uw 15-jarige kind iedere maand Afl. 300 voor het schoonmaken van uw tuin.
Het kind ontvangt dit bedrag als vergoeding voor het verrichte werk. Er is dus sprake van een tegenprestatie.
Dit bedrag is geen kinderalimentatie, maar een vergoeding voor werkzaamheden. Het kan daarom belastbaar zijn.??
Voorbeeld 2
Uw 16-jarige kind werkt na schooltijd bij een supermarkt en ontvangt hiervoor iedere maand Afl. 600 aan loon.
Uw kind is in dienst bij een werkgever. Er is daarom sprake van loon uit dienstbetrekking.
Dit loon wordt niet bij uw inkomen opgeteld. U hoeft het daarom niet aan te geven bij onderdeel 27.
28. Bijzonder tarief
De toelichting is binnenkort beschikbaar.
29. Voorkoming dubbele belasting
De toelichting is binnenkort beschikbaar.
30. Te verrekenen verliezen
30. Te verrekenen verliezen
In dit onderdeel geeft u de verliezen uit voorgaande belastingjaren aan die u nog met uw belastbaar inkomen kunt verrekenen.
|
Heeft u te verrekenen verliezen uit voorgaande jaren?
- Selecteer Nee als u geen te verrekenen verliezen uit voorgaande belastingjaren heeft. Ga verder met onderdeel 31.
- Selecteer Ja als u nog verliezen uit voorgaande belastingjaren kunt verrekenen. Er verschijnen aanvullende vragen.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Vragen 30a tot en met 30e – Verliezen uit de afgelopen vijf belastingjaren
- Voer per belastingjaar het bedrag in van het verlies dat u nog kunt verrekenen.
Voor belastingjaar 2025 gaat het om de volgende jaren:
- Vraag 30a: Te verrekenen verlies uit 2020.
- Vraag 30b: Te verrekenen verlies uit 2021.
- Vraag 30c: Te verrekenen verlies uit 2022.
- Vraag 30d: Te verrekenen verlies uit 2023.
- Vraag 30e: Te verrekenen verlies uit 2024.
Let op:
- Een verlies kan maximaal vijf opeenvolgende belastingjaren worden verrekend. Na deze periode kunt u het resterende verlies niet meer aftrekken.
- De genoemde belastingjaren gelden voor de aangifte over belastingjaar 2025. Doet u aangifte over 2026 of een later belastingjaar? Dan verschuift de periode van vijf jaar waarover u verliezen kunt verrekenen.
- U moet bij de velden 30a tot en met 30e minimaal één te verrekenen verlies invoeren. Doet u dit niet? Dan krijgt u een foutmelding. U moet deze fout eerst corrigeren, anders kunt u uw aangifte niet indienen.
Vraag 30f – Totaal te verrekenen verliezen
Het totaalbedrag wordt automatisch berekend door de bedragen bij vragen 30a tot en met 30e bij elkaar op te tellen.
U hoeft zelf geen bedrag in te voeren.
Nadere toelichting bij onderdeel 30 - Te verrekenen verliezen
Heeft u in een van de vijf voorafgaande belastingjaren een negatief belastbaar inkomen gehad? Dan is er sprake van een verlies. Dit verlies kunt u aftrekken van uw belastbaar inkomen over het belastingjaar waarvoor u aangifte doet.
De verrekening begint in het eerste belastingjaar na het jaar waarin het verlies is ontstaan en geldt voor maximaal vijf opeenvolgende belastingjaren.
Heeft u een verlies al gedeeltelijk verrekend? Dan kunt u alleen het resterende bedrag aftrekken.
Na afloop van de vijfjaarstermijn kunt u een eventueel resterend verlies niet meer verrekenen.
31. Gezamenlijke heffing
De toelichting is binnenkort beschikbaar.
32. Spreiding loon
De toelichting is binnenkort beschikbaar.
33. Voorheffingen
Voorheffingen zijn bedragen aan belastingen en premies die gedurende het belastingjaar in Aruba zijn ingehouden.
|
Loonbelasting en premies AOV/AWW en AZV - Man
Zijn er loonbelasting en/of premies AOV/AWW en AZV ingehouden op het loon?
- Selecteer Nee als er geen loonbelasting of premies op uw loon zijn ingehouden.
- Selecteer Ja als er loonbelasting en/of premies op uw loon zijn ingehouden. Er verschijnen aanvullende vragen.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Vraag 33a – Loonvoorheffingen man
- Klik op + Ingehouden LB en premies toevoegen.
- Voer bij Werkgever/Instantie de naam in van uw werkgever of de instantie die de bedragen heeft ingehouden.
- Voer bij Loonbelasting het bedrag in dat op uw loon is ingehouden aan loonbelasting. U vindt dit bedrag op uw loonopgaaf onder Loonbelasting.
- Voer bij AOV/AWW het totale premiebedrag in dat op uw loon is ingehouden. Dit bestaat uit het werknemersdeel en het werkgeversdeel. U vindt het bedrag op uw loonopgaaf onder Totale premie AOV/AWW.
- Voer bij AZV het totale premiebedrag in dat op uw loon is ingehouden. Dit bestaat uit het werknemersdeel en het werkgeversdeel. U vindt het bedrag op uw loonopgaaf onder Totale premie AZV.
Heeft u meerdere werkgevers of instanties gehad? Klik dan op + Ingehouden LB en premies toevoegen om voor iedere werkgever of instantie een aparte regel toe te voegen.
Vraag 33b – Totale loonvoorheffingen man
De totale voorheffingen worden automatisch berekend door de bedragen bij vraag 33a per categorie bij elkaar op te tellen.
U hoeft zelf geen bedragen in te voeren.
Dividendbelasting - Man
In dit onderdeel geeft u de dividendbelasting aan die op uw ontvangen dividend is ingehouden.
Is er dividendbelasting ingehouden op uw ontvangen dividend?
- Selecteer Nee als er geen dividendbelasting is ingehouden.
- Selecteer Ja als er wel dividendbelasting is ingehouden. Er verschijnen dan extra invulvelden.
Vraag 33e – Inhoudingsplichtige
- Klik op + Dividendbelasting toevoegen.
- Er verschijnt een venster met de titel Inhoudingsplichtige zoeken en toevoegen.
- Voer bij Naam inhoudingsplichtige de naam in van de persoon of organisatie die de dividendbelasting heeft ingehouden.
- Voer bij Persoonsnummer het persoonsnummer van de inhoudingsplichtige in.
- Klik op Toevoegen.
- Voer vervolgens het bedrag van de ingehouden dividendbelasting in bij Man.
- Heeft u dividend ontvangen van meerdere inhoudingsplichtigen? Klik op + Dividendbelasting toevoegen om voor iedere inhoudingsplichtige een aparte regel toe te voegen.
Let op: Voer bij het zoeken naar een inhoudingsplichtige de naam zo nauwkeurig mogelijk en het juiste persoonsnummer in. Als de gegevens niet overeenkomen, krijgt u een foutmelding en kunt u de inhoudingsplichtige niet toevoegen.
Vraag 33f – Totaal ingehouden dividendbelasting
Het totaalbedrag van de ingehouden dividendbelasting wordt automatisch berekend. U hoeft zelf geen bedrag in te voeren.
Voorheffingen Vrouw - Loonbelasting en premies AOV/AWW en AZV
Zijn er loonbelasting en/of premies AOV/AWW en AZV ingehouden op het loon?
- Selecteer Nee als er geen loonbelasting of premies op uw loon zijn ingehouden.
- Selecteer Ja als er loonbelasting en/of premies op uw loon zijn ingehouden. Er verschijnen aanvullende vragen.
Let op: Deze vraag is verplicht. Als u geen keuze maakt, krijgt u een foutmelding. Klik op de foutmelding om naar de betreffende vraag te gaan en uw antwoord te corrigeren.
Vraag 33c – Loonvoorheffingen vrouw
- Klik op + Ingehouden LB en premies toevoegen.
- Voer bij Werkgever/Instantie de naam in van uw werkgever of de instantie die de bedragen heeft ingehouden.
- Voer bij Loonbelasting het bedrag in dat op uw loon is ingehouden aan loonbelasting. U vindt dit bedrag op uw loonopgaaf onder Loonbelasting.
- Voer bij AOV/AWW het totale premiebedrag in dat op uw loon is ingehouden. Dit bestaat uit het werknemersdeel en het werkgeversdeel. U vindt het bedrag op uw loonopgaaf onder Totale premie AOV/AWW.
- Voer bij AZV het totale premiebedrag in dat op uw loon is ingehouden. Dit bestaat uit het werknemersdeel en het werkgeversdeel. U vindt het bedrag op uw loonopgaaf onder Totale premie AZV.
Heeft u meerdere werkgevers of instanties gehad? Klik dan op + Ingehouden LB en premies toevoegen om voor iedere werkgever of instantie een aparte rij toe te voegen.
Vraag 33d – Totale loonvoorheffingen vrouw
De totale voorheffingen worden automatisch berekend door de bedragen bij vraag 33c per categorie bij elkaar op te tellen.
U hoeft zelf geen bedragen in te voeren.
Dividendbelasting - Vrouw
In dit onderdeel geeft u de dividendbelasting aan die op uw ontvangen dividend is ingehouden.
Is er dividendbelasting ingehouden op uw ontvangen dividend?
- Selecteer Nee als er geen dividendbelasting is ingehouden.
- Selecteer Ja als er wel dividendbelasting is ingehouden. Er verschijnen dan extra invulvelden.
Vraag 33e – Inhoudingsplichtige
- Klik op + Dividendbelasting toevoegen.
- Er verschijnt een venster met de titel Inhoudingsplichtige zoeken en toevoegen.
- Voer bij Naam inhoudingsplichtige de naam in van de persoon of organisatie die de dividendbelasting heeft ingehouden.
- Voer bij Persoonsnummer het persoonsnummer van de inhoudingsplichtige in.
- Klik op Toevoegen.
- Voer vervolgens het bedrag van de ingehouden dividendbelasting in bij Vrouw..
- Heeft u dividend ontvangen van meerdere inhoudingsplichtigen? Klik op + Dividendbelasting toevoegen om voor iedere inhoudingsplichtige een aparte regel toe te voegen.
Let op: Voer bij het zoeken naar een inhoudingsplichtige de naam zo nauwkeurig mogelijk en het juiste persoonsnummer in. Als de gegevens niet overeenkomen, krijgt u een foutmelding en kunt u de inhoudingsplichtige niet toevoegen.
Vraag 33f – Totaal ingehouden dividendbelasting
Het totaalbedrag van de ingehouden dividendbelasting wordt automatisch berekend. U hoeft zelf geen bedrag in te voeren.
Nadere toelichting bij onderdeel 33 - Voorheffingen
Wat zijn voorheffingen?
Voorheffingen zijn bedragen aan belasting en premies die gedurende het belastingjaar op uw loon in Aruba worden ingehouden.
Het gaat om:
- Loonbelasting: De ingehouden loonbelasting op uw loon.
- Premie AOV/AWW: De totale premie AOV/AWW, bestaande uit het werknemersdeel en het werkgeversdeel.
- Premie AZV: De totale premie AZV, bestaande uit het werknemersdeel en het werkgeversdeel.
- Dividendbelasting: De belasting die op uw ontvangen dividend is ingehouden.
Bij het vaststellen van uw aanslagen inkomstenbelasting en premies AOV/AWW en AZV houdt de Inspecteur rekening met deze voorheffingen. De ingehouden bedragen worden afgetrokken van de belasting en premies die u moet betalen. Zo hoeft u deze bedragen niet opnieuw te betalen.
Let op:
- Buitenlandse dividendbelasting, loonbelasting en premies worden niet verrekend met uw Arubaanse inkomstenbelasting en premies AOV/AWW en AZV. U hoeft deze daarom niet bij onderdeel 33 aan te geven.
- De ingehouden loonbelasting, premies AOV/AWW en AZV vindt u op uw loonopgaaf onder Voorheffingen.
Verschil tussen premieaftrek en voorheffingen
Bij onderdeel 19 Premies AOV/AWW en onderdeel 20 Premies AZV geeft u de premies aan die u als persoonlijke lasten kunt aftrekken. Dit is alleen uw eigen bijdrage (het werknemersdeel). U vindt deze bedragen op uw loonopgaaf onder Aftrekbare bedragen, bij Eigen bijdrage AOV/AWW en Eigen bijdrage AZV.
Bij onderdeel 33 Voorheffingen geeft u de totale premies AOV/AWW en AZV aan, bestaande uit het werknemersdeel en het werkgeversdeel. U vindt deze bedragen op uw loonopgaaf onder Voorheffingen, bij Totale premie AOV/AWW en Totale premie AZV.
Het is daarom belangrijk dat u de juiste bedragen van uw loonopgaaf overneemt.
Dividendbelasting
Dividendbelasting is belasting die wordt ingehouden wanneer een vennootschap dividend uitkeert aan haar aandeelhouders. De vennootschap die de belasting inhoudt, wordt de inhoudingsplichtige genoemd.
U vindt het bedrag van de ingehouden dividendbelasting op uw dividendnota. Deze ontvangt u van de inhoudingsplichtige.
Let op: Geef bij onderdeel 33 alleen het bedrag van de ingehouden dividendbelasting aan en niet het totale bedrag van het ontvangen dividend.
Notities
In dit onderdeel vindt u een tekstveld waarin u kort aanvullende informatie over uw aangifte kunt vermelden die belangrijk kan zijn voor de Inspecteur.
- Klik in het tekstveld om een korte aanvullende toelichting op uw aangifte te geven.
Nadere toelichting - Notities
U kunt de ruimte voor notities gebruiken om bijvoorbeeld:
- Een bijzondere situatie toe te lichten bijvoorbeeld bij een nihilaangifte.
- Een afwijkend bedrag in uw aangifte te verklaren.
- Een eenmalige ontvangst toe te lichten.
- Aanvullende informatie over een geüpload document te geven.
- Andere informatie te vermelden die belangrijk kan zijn voor de beoordeling van uw aangifte.
Let op: De ruimte voor notities is alleen bedoeld voor aanvullende informatie. U moet uw inkomsten, uitgaven en aftrekposten altijd bij de daarvoor bestemde onderdelen van de aangifte invullen.
Indien u geen inkomen heeft gehad in het belastingjaar
Heeft u gedurende het belastingjaar geen inkomen gehad? Dan moet u een nihilaangifte indienen.
In de ruimte voor notities moet u uitleggen hoe u gedurende het belastingjaar in uw levensonderhoud heeft voorzien.
Heeft iemand anders u financieel geholpen, bijvoorbeeld uw echtgenoot, echtgenote of een familielid? Vermeld dan wie u heeft geholpen en op welke manier.
Het is raadzaam om een verklaring van de persoon die in uw levensonderhoud heeft voorzien als bewijsstuk toe te voegen. Upload deze verklaring in de sectie Bijlagen en selecteer bij het uploaden de categorie Algemeen document.
Voorbeeld
U heeft gedurende het belastingjaar geen inkomen gehad. Uw ouders hebben uw kosten voor levensonderhoud betaald.
In de ruimte voor notities kunt u schrijven:
Ik had dit jaar geen inkomen. Mijn ouders (vermeld de namen van uw ouders) hebben mijn kosten voor levensonderhoud betaald. Ik heb hun verklaring als bijlage geüpload.
Bijlagen
In dit onderdeel kunt u documenten uploaden die nodig zijn voor de beoordeling van uw aangifte.
Bijlagen toevoegen
- Klik op + Bijlage toevoegen. Er opent een venster waarin u een bestand op uw computer kunt selecteren.
- Zoek het bestand dat u wilt uploaden, selecteer het en klik op Open.
- Het geüploade bestand verschijnt in de lijst met bijlagen. Selecteer bij Categorie de categorie die bij het document hoort.
- Wilt u meer documenten toevoegen? Herhaal dan deze stappen.
U kunt ook bestanden rechtstreeks naar het uploadvak slepen.
Bijlagen verwijderen
Wilt u een geüpload document verwijderen? Klik dan op het prullenbakicoon naast het document.
Belangrijk om te weten
- U kunt bestanden uploaden in de formaten PDF, JPG, JPEG en PNG.
- De totale bestandsgrootte van alle bijlagen mag niet groter zijn dan 20 MB.
- Zorg ervoor dat alle documenten duidelijk leesbaar zijn.
- Controleer of u bij elk geüpload document de juiste categorie heeft geselecteerd.
Let op: Afhankelijk van de gegevens die u in uw aangifte heeft ingevuld, moet u bepaalde bewijsstukken uploaden. Ontbreekt een verplicht document? Dan krijgt u een foutmelding waarin staat welk document u nog moet toevoegen.
Upload het ontbrekende document en selecteer de juiste categorie bij Bijlagen. U moet deze fout eerst corrigeren, anders kunt u uw aangifte niet indienen.
Nadere toelichting - Bijlagen
Wanneer u een document als bijlage uploadt, moet u de juiste categorie selecteren in de keuzelijst. Kies de categorie die overeenkomt met het document dat u heeft toegevoegd.
De nummers van de categorieën komen overeen met de nummers van de betreffende onderdelen in het aangifteformulier.
Tip: Vermeld bij het opslaan van uw documenten alvast het bijbehorende categorienummer in de bestandsnaam. Zo kunt u de documenten tijdens het uploaden gemakkelijker herkennen en de juiste categorie selecteren.
Bijvoorbeeld:
- 07 - Loonopgave 2025 - H. Tromp.pdf
- 17l - Overzicht hypotheekrente 2025.pdf
- 22 - Polisblad en premieoverzicht 2025.pdf
Let op: Het vermelden van een categorienummer in de bestandsnaam is niet verplicht. U moet wel voor elk geüpload document de juiste categorie selecteren in het BOi-portaal.
Beschikbare categorieën:
- 2. Akte van overlijden
- 7. Loonopgave
- 8. Jaaropgave pensioen
- 9. Specificatie overige arbeid
- 11. Balans en jaarrekening
- 12. Overzicht huurinkomsten en kosten
- 13. Bewijs roerend kapitaal
- 14. Bewijs periodieke uitkering
- 15. Bewijs overig inkomen
- 17h. Bewijs beschermd monument
- 17l. Overzicht hypotheekrente
- 18a. Lening- en renteoverzicht
- 18h. Bewijs studielening
- 21. Bewijs periodieke verstrekking
- 22. Polisblad en premieoverzicht
- 23. Giftenoverzicht
- 25. Bewijs extra kinderaftrek
- 26a. Bewijs van levensonderhoud
- 26c. Bewijs medisch-/ overlijdenskosten
- 26f. Bewijs opleiding
- 27. Inkomensoverzicht minderjarigen
- 28. Ruling inspecteur
- 29. Buitenlandse jaaropgaaf
- 32. Loonopgave met nabetaling
- Algemeen document
Let op: Staat uw document niet tussen de genoemde categorieën? Selecteer dan Algemeen document.
Overzicht van de voorlopige berekeningen
Nadat u uw aangifteformulier volledig heeft ingevuld, klikt u op Controleren. U ziet vervolgens een overzicht van de voorlopige berekeningen van uw verschuldigde inkomstenbelasting en premies AOV/AWW en AZV.
Bent u gehuwd? Dan worden de berekeningen voor u en uw echtgenoot of echtgenote afzonderlijk weergegeven in de kolommen Man en Vrouw.
Wat ziet u in het overzicht?
De berekeningen zijn verdeeld in drie onderdelen:
- Inkomstenbelasting: Hier ziet u hoe uw onzuiver inkomen en belastbaar inkomen worden berekend. Ook ziet u de berekening van de inkomstenbelasting en de verrekening van de voorheffingen.
- Premie AOV/AWW: Hier ziet u de berekening van uw premie-inkomen, de verschuldigde premie en de verrekening van de ingehouden premies.
- Premie AZV: Hier ziet u de berekening van uw premie-inkomen, de verschuldigde premie en de verrekening van de ingehouden premies.
De bedragen worden automatisch berekend op basis van de gegevens die u in het aangifteformulier heeft ingevuld. Bij elk onderdeel kunt u zien hoe de bedragen zijn opgebouwd.
Blauwe verwijzingen bij de berekeningen
In de kolom Berekening staan blauwe verwijzingen naar andere vragen van het aangifteformulier.
Klik op een blauwe verwijzing om naar de betreffende vraag te gaan. Zo kunt u controleren waar een bedrag vandaan komt.
Wilt u gegevens corrigeren? Klik dan op Bewerken en pas de gegevens aan bij het betreffende onderdeel van het aangifteformulier.
Voorlopig berekening
Het overzicht geeft de voorlopige berekening van de resultaten van uw verschuldigde inkomstenbelasting en premies AOV/AWW en AZV.
Bepaalde verzoeken, zoals spreiding van loon en voorkoming van dubbele belasting, worden afzonderlijk door de Inspecteur beoordeeld. De uitkomst hiervan is nog niet verwerkt in de voorlopige berekening van de resultaten.
Let op:
De Inspecteur moet uw aangifte nog controleren en, indien nodig, corrigeren. Daarna legt hij de definitieve aanslagen voor de inkomstenbelasting, premieheffing AOV/AWW en premieheffing AZV op.
Aan de voorlopige berekeningen kunt u geen rechten ontlenen. Het overzicht geeft u slechts een indicatie van de te verwachten resultaten. De bedragen op uw definitieve aanslagen kunnen afwijken van de bedragen die u in het overzicht ziet.
Aanvullende informatie over uw aangifte
Uw aangifte controleren, ondertekenen en indienen
Heeft u alle onderdelen van uw aangifte ingevuld? Dan kunt u uw aangifte controleren, ondertekenen en daarna indienen.
Stap 1 – Controleer uw aangifte
- Klik onderaan uw scherm op Controleren.
- Er verschijnt een melding waarin u wordt gevraagd uw gegevens te controleren. Klik op Ok.
- Controleer zorgvuldig of alle gegevens in uw aangifte juist en volledig zijn ingevuld. Controleer ook of u alle benodigde bijlagen heeft geüpload en of u eventueel nog een notitie wilt toevoegen.
- Wilt u iets wijzigen? Klik dan bij het betreffende onderdeel op Bewerken.
Stap 2 – Uw aangifte digitaal ondertekenen en indienen
Het ondertekenen van uw aangifteformulier gebeurt digitaal.
Volg hiervoor deze stappen:
- Heeft u uw aangifteformulier gecontroleerd en zijn alle gegevens juist en volledig? Klik dan op Indienen.
- Er verschijnt een venster met de titel Bevestig.
- Vink het vakje aan bij Ik verklaar de gevraagde gegevens duidelijk, stellig en zonder voorbehoud te hebben ingevuld.
- Klik vervolgens op Indienen om uw digitale handtekening te bevestigen. Uw aangifte is nu digitaal ondertekend en ingediend. Voor gehuwden wordt de aangifte pas ingediend nadat beide echtgenoten deze hebben ondertekend.
- Wilt u uw aangifte nog niet indienen? Klik dan op Annuleren.
Let op: U moet het vakje met de verklaring aanvinken. Anders kunt u uw aangifte niet indienen.
Uw aangifte digitaal ondertekenen als gehuwden
Bent u gehuwd? Dan hebben u en uw echtgenoot of echtgenote ieder via het eigen BOi-account toegang tot hetzelfde aangifteformulier. U hoeft dus niet allebei een afzonderlijk aangifteformulier in te vullen.
Algemeen
Zowel de man als de vrouw kan het gezamenlijke aangifteformulier invullen.
Om de aangifte in te dienen, moeten beide echtgenoten deze digitaal ondertekenen. Hiervoor moet iedere echtgenoot afzonderlijk inloggen op het eigen BOi-account.
Let op: Heeft één van de echtgenoten de aangifte al digitaal ondertekend en wijzigt de andere echtgenoot daarna gegevens die betrekking hebben op degene die al heeft ondertekend? Dan vervalt de digitale handtekening van die persoon. Hij of zij moet opnieuw inloggen op het eigen BOi-account en de aangifte opnieuw ondertekenen.
Voorbeeld
De man heeft de aangifte al digitaal ondertekend. Daarna logt de vrouw in en corrigeert het loon van de man. Hierdoor vervalt de digitale handtekening van de man. Hij moet opnieuw inloggen en de aangifte digitaal ondertekenen.
Belangrijk
De aangifte kan pas definitief worden ingediend wanneer beide echtgenoten deze digitaal hebben ondertekend, tenzij één van hen de ander toestemming heeft gegeven om namens hem of haar te ondertekenen.
Toestemming geven aan uw echtgenoot of echtgenote
U kunt uw echtgenoot of echtgenote toestemming geven om het gezamenlijke aangifteformulier namens u in te vullen, digitaal te ondertekenen en in te dienen.
Heeft u deze toestemming gegeven? Dan hoeft u niet zelf in te loggen op uw BOi-account om de aangifte te ondertekenen.
Voorbeeld
De man geeft zijn vrouw toestemming om de aangifte namens hem te verzorgen. De vrouw kan dan via haar eigen BOi-account het gezamenlijke aangifteformulier invullen, digitaal ondertekenen en de aangifte indienen, zonder dat de man zelf hoeft in te loggen en te ondertekenen.
Dit geldt ook andersom.
Hoe geeft u toestemming?
Stap 1: Geef uw echtgenoot of echtgenote toegang tot uw BOi-portaal
- Log in op uw BOi-account.
- Open de map Gebruikers beheren.
- Klik onderaan het scherm op Gebruiker toevoegen.
- Het scherm Gebruikersgegevens verschijnt.
- Kies bij Geef toegang tot een van de volgende opties:
- Selecteer Nieuwe gebruiker (indien de echtgenoot nog geen BOi-account heeft).
- Voer de Gebruikersnaam, Voornaam, Achternaam en het Email in.
- Selecteer Bestaande gebruiker (indien de echtgenoot een BOi-account heeft).
- Voer de Gebruikersnaam en het Email in.
- Controleer of u de juiste gegevens heeft ingevoerd.
- Klik op Opslaan om de autorisatie vast te leggen.
Stap 2: Geef toestemming voor de aangifte inkomstenbelasting
Nadat u uw echtgenoot als gebruiker heeft toegevoegd, moet u aangeven voor welke dienst en belastingsoort u toestemming geeft.
- Ga naar Gebruikers beheren en klik op de naam van de toegevoegde gebruiker.
- Ga naar Diensten en selecteer Ja bij Aangifte Verplichting & Historie – Indienen.
- Ga vervolgens naar Belastingen en selecteer Ja bij IB – Inkomstenbelasting.
- Klik op Opslaan om de autorisatie voor de inkomstenbelasting vast te leggen.
Let op: U hoeft niet Alle Diensten of Toegang tot alle huidige en toekomstige belastingen te selecteren als u alleen toestemming wilt geven voor de aangifte inkomstenbelasting.
Uw aangifte opslaan en afdrukken
U kunt uw aangifte tussentijds opslaan en op een later moment verdergaan.
Automatisch opslaan
Telkens wanneer u op een van de knoppen onderaan het scherm klikt, wordt uw aangifte automatisch als concept opgeslagen. U krijgt dan de melding Concept aangifte opgeslagen.
Zo blijven uw ingevoerde gegevens bewaard en kunt u later verdergaan met uw aangifte.
Voordat u uw aangifte indient
Voordat u uw aangifte indient, kunt u deze afdrukken of als PDF-bestand opslaan om uw ingevulde gegevens te controleren. Klik hiervoor op Print/Opslaan onderaan het scherm.
Op de afdruk verschijnt het watermerk ‘Concept’.
Nadat u uw aangifte heeft ingediend
Sla uw aangifte direct na het indienen op als PDF-bestand. Klik hiervoor op Print/Opslaan onderaan het scherm en selecteer Opslaan als PDF (Save as PDF).
Bewaar het PDF-bestand voor uw eigen administratie. U kunt het bestand later ook afdrukken.
Belangrijk: Wij raden u aan om uw aangifte direct na het indienen als PDF-bestand op te slaan. Dient u uw aangifte op de uiterste indieningsdatum in? Dan kunt u uw ingediende aangifte daarna niet meer terughalen via het BOi-portaal.